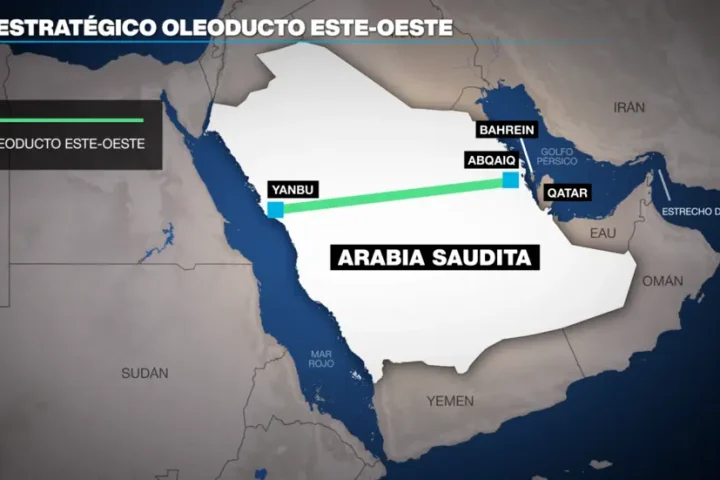
El mercado petrolero atraviesa su semana más tensa desde el estallido de la guerra entre Estados Unidos, Israel e Irán hace más de seis meses. El desencadenante más reciente fue el ataque con drones lanzados desde Irak que el viernes 11 de septiembre golpeó el oleoducto East-West de Arabia Saudita, una arteria de 1.200 kilómetros que atraviesa la península arábiga y conecta los yacimientos del este del país con el puerto de Yanbu, sobre el mar Rojo. Ningún grupo se atribuyó el ataque, aunque Washington apuntó a milicias respaldadas por Irán que operan en territorio iraquí; Teherán negó categóricamente cualquier responsabilidad.
El oleoducto, con capacidad para transportar hasta siete millones de barriles diarios, se había convertido en la principal vía de escape para el crudo saudita desde el cierre del estrecho de Ormuz en marzo, cuando la guerra bloqueó buena parte del tránsito habitual por el Golfo Pérsico. Según trascendió, las reservas del puerto de Yanbu alcanzan apenas para cubrir entre cinco y siete días de exportaciones sin el aporte del ducto, lo que amenaza con sacar de circulación hasta un 4% de la oferta mundial de crudo si la reparación se demora. Autoridades sauditas no dieron precisiones sobre el alcance del daño ni un cronograma de reanudación, aunque funcionarios estadounidenses confían en que el corte sea cuestión de días; análisis satelitales independientes, en cambio, muestran daños de consideración en al menos una estación de bombeo y anticipan semanas de trabajos.
Un mercado que ya no absorbe golpes con la misma calma
La escalada llevó al Brent a rozar los 110 dólares por barril esta semana, su nivel más alto en cuatro meses, antes de retroceder a una banda de entre 105 y 108 dólares. El crudo estadounidense WTI se movió en paralelo, cerca de los 102-105 dólares. La suba acumulada del mes ya supera el 16%. El impacto se sintió también en los combustibles refinados: el diésel promedio en Estados Unidos tocó un récord histórico de 5,18 dólares por galón, superando la marca de 5,14 dólares fijada en abril de 2022, mientras que el rendimiento del bono del Tesoro estadounidense a 10 años perforó el umbral del 5% por primera vez desde 2023, reflejo de la preocupación por un nuevo brote inflacionario ligado a la energía. Analistas de un banco de inversión estadounidense advirtieron que, si la infraestructura saudita sufre daños de carácter más permanente, el Brent podría escalar hasta 150 dólares por barril.
China, el consumidor bisagra que contuvo la escalada
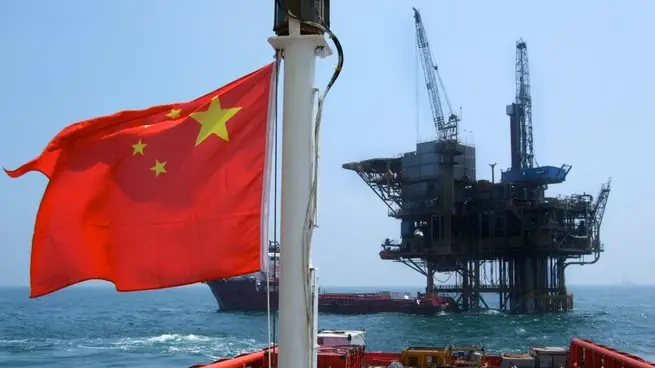
Detrás de la relativa moderación de los precios durante buena parte del conflicto se esconde una decisión de política energética china. Desde que comenzó la guerra, Beijing redujo sus importaciones de crudo entre tres y cinco millones de barriles diarios, llegando a un piso de unos seis millones de barriles diarios en junio —casi la mitad de los 11,5 millones que importaba en febrero—, según datos de la firma de seguimiento naviero Kpler. Para sostener el funcionamiento de sus refinerías sin salir a comprar a precios elevados, China recurrió a sus reservas estratégicas y comerciales, que sumaban más de 1.300 millones de barriles antes del conflicto; en particular, las existencias privadas en la provincia de Shandong, epicentro de las refinerías independientes conocidas como teapots, cayeron a mínimos de varios meses hacia julio.
Esa estrategia de repliegue, que un analista de la consultora energética Rapidan Energy Group describió como una verdadera «dieta de shock» del mercado chino, funcionó como amortiguador global: al retirarse como comprador agresivo, Beijing evitó que la demanda asiática presionara los precios internacionales justo cuando la oferta saudita e iraní ya estaba comprometida. Pero esa dieta parece llegar a su fin. Las importaciones chinas repuntaron a un promedio de siete millones de barriles diarios en julio y agosto, y se mantendrían en un nivel similar este mes, de acuerdo con estimaciones de Kpler. El fenómeno coincide con un salto en los márgenes de refinación del diésel, que se dispararon a raíz de la pérdida de capacidad de procesamiento tanto en Rusia como en Irán por la guerra en Ucrania y el propio conflicto de Medio Oriente, lo que vuelve otra vez rentable para las refinerías chinas —incluidas las independientes— comprar crudo, procesarlo y colocar los productos refinados en el mercado internacional.
Los inventarios mundiales de petróleo cayeron unos 400 millones de barriles en los últimos seis meses, erosionando el margen que había amortiguado el shock inicial de la guerra. Especialistas de la consultora Energy Aspects sostienen que las compras chinas no volverán a los niveles previos al conflicto, y que Beijing seguirá privilegiando el uso de sus reservas y el ajuste de la producción de sus refinerías antes que salir a pagar precios de tres dígitos por el crudo. Aun así, el solo hecho de que la demanda china deje de estar contenida introduce una variable adicional de tensión en un mercado que ya combina el cierre parcial de Ormuz, el oleoducto saudita fuera de servicio y una guerra en Ucrania que continúa golpeando la capacidad de refinación rusa. Por ahora, los intentos de la administración estadounidense de calmar a los mercados con anuncios de acercamientos diplomáticos parecen perder eficacia: el fin del verano boreal llegó sin señales de paz y con el conflicto en pleno desarrollo, lo que reduce el margen de los operadores para descontar una resolución rápida y los obliga a incorporar en los precios un escenario de tensión prolongada.