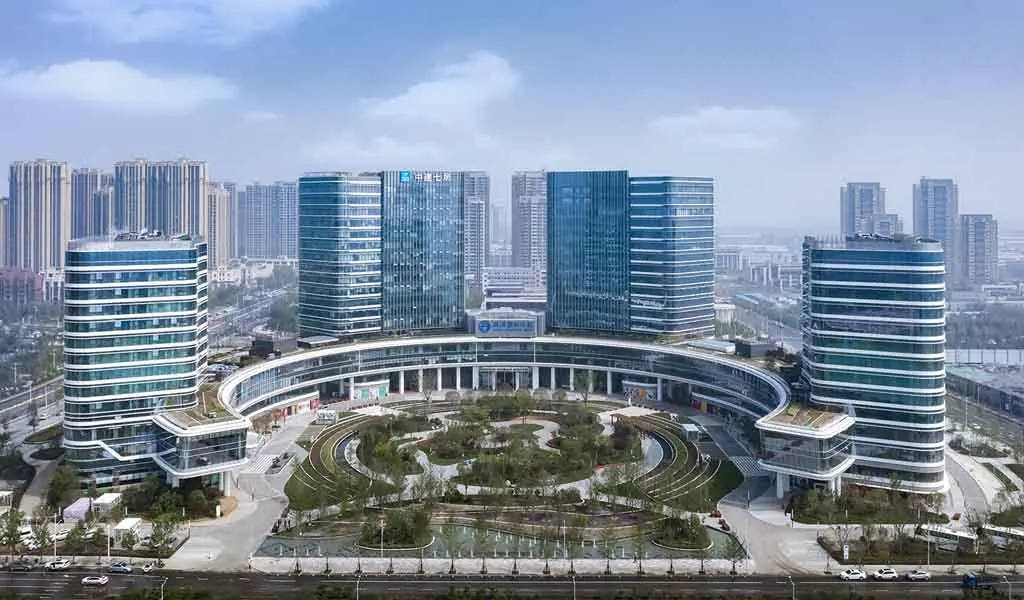
El mapa de la construcción mundial sigue teniendo un centro de gravedad indiscutido. China State Construction Engineering Corporation (CSCEC) volvió a encabezar en 2025 el ranking de las mayores constructoras por ingresos, con 289.688 millones de dólares, casi el doble que el segundo puesto. Detrás se ubican otros cuatro gigantes estatales chinos —China Railway Group, China Railway Construction, China Communications Construction y PowerChina—, de modo que los primeros cinco lugares quedan en manos de Pekín.
Recién en el sexto puesto aparece la primera empresa occidental: la francesa VINCI, con 84.343 millones de dólares, seguida por su compatriota Bouygues. El top 10 se completa con Metallurgical Corporation of China, China Energy Engineering y la española ACS, la única compañía de habla hispana en la élite del sector.
Un año de estabilización
Las 100 mayores constructoras del planeta sumaron ingresos por unos 1,97 billones de dólares en 2025, prácticamente sin cambios frente al año anterior: una caída de 0,4% medida en dólares, que se convierte en un alza de 1,9% en monedas locales. Detrás de esa aparente quietud conviven trayectorias muy distintas según la región y el modelo de negocio.
Las empresas chinas concentran el 48,5% de la facturación total, pero sus ventas agregadas retrocedieron 5,5%, golpeadas por la desaceleración del mercado inmobiliario doméstico y el efecto cambiario. Estados Unidos, que explica el 8,8% del total, registró una baja de 0,9% por el enfriamiento de la construcción residencial. En el extremo opuesto, Europa —con el 24,5% de las ventas— creció cerca de 9% en moneda local, apalancada en carteras de obra sólidas y en la inversión en infraestructura. Japón (9,4%) y Corea del Sur (4,3%) completan el reparto.
Europa gana en valor bursátil
Si el tamaño lo dominan los chinos, el mercado de capitales cuenta otra historia. La capitalización conjunta de las 100 mayores subió 12%, hasta unos 892.700 millones de dólares, impulsada sobre todo por los grupos europeos. VINCI lidera ese ranking con 78.331 millones de dólares (+34,9%), seguida por la india Larsen & Toubro, la estadounidense D.R. Horton y la española Ferrovial, cuyo valor trepó 55,4%. Las grandes desarrolladoras residenciales de Estados Unidos y los principales grupos chinos, en cambio, perdieron valor.
Más internacionales, menos rentables
La salida al exterior se consolida como estrategia. Entre las 30 mayores, las ventas internacionales representaron el 24,7% del total, frente al 21,3% de 2024, y los negocios ajenos a la construcción —inmobiliario, concesiones, servicios industriales— ya explican el 26,7%. Los grupos europeos son los más globalizados: dos tercios de sus ingresos provienen de fuera de su país de origen.
La contracara es la rentabilidad. El margen operativo (EBIT) de las 30 principales bajó a 5,1% y el margen neto a 3,6%, los niveles más bajos de los últimos cinco años. Al mismo tiempo, la deuda neta creció cerca de 24% y la relación deuda neta/EBITDA llegó a 4,4 veces, empujada principalmente por los grupos asiáticos.
Pese a la incertidumbre macroeconómica, las restricciones financieras y las tensiones en las cadenas de suministro, las proyecciones de mediano plazo son favorables: se estima un crecimiento anual compuesto de 5,9% para el sector hasta 2030, sostenido por la urbanización —hoy la mitad de la población mundial vive en ciudades y casi dos tercios del crecimiento demográfico hasta 2050 se dará en áreas urbanas— y por la demanda de infraestructura de transporte y energía.