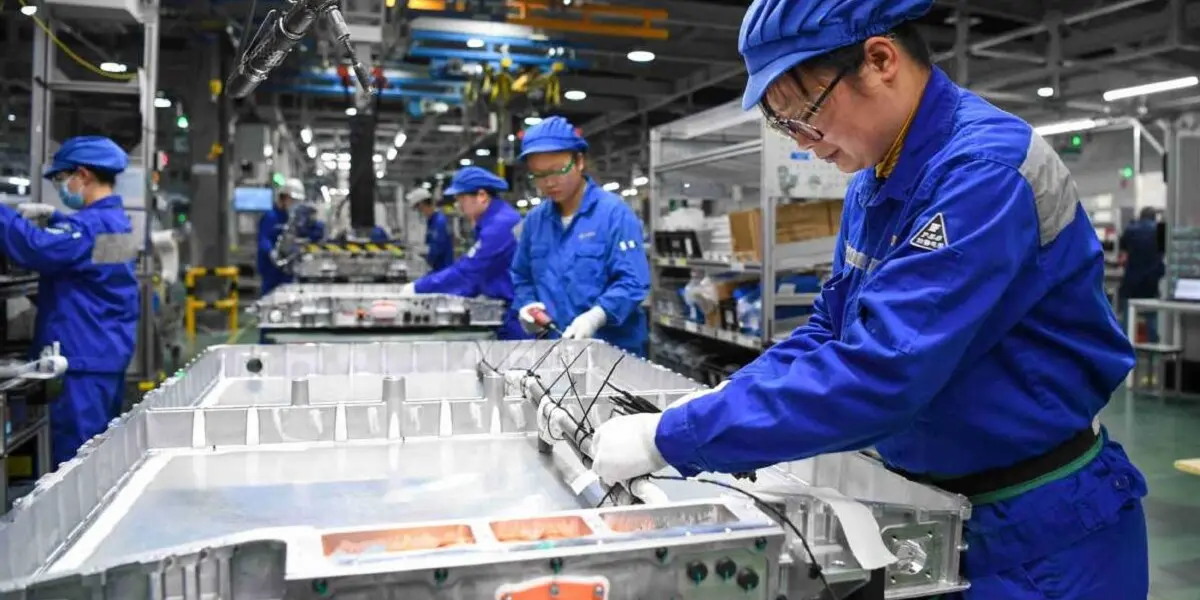
La industria china de baterías dejó de ser solo una gran plataforma exportadora y está reconvirtiéndose en una red de producción distribuida por el mundo. Entre 2014 y 2025, las empresas chinas del sector de vehículos eléctricos y baterías comprometieron unos 143.000 millones de dólares en proyectos fuera de su país, según el relevamiento de Rhodium Group.
El motor del cambio es defensivo. Los derechos compensatorios de hasta 35% que la Unión Europea aplica desde fines de 2024 a los autos eléctricos fabricados en China, la exclusión de las firmas chinas de los subsidios de la Ley de Reducción de la Inflación en Estados Unidos y una ola de normas de contenido local volvieron más caro vender desde China. Producir dentro de los mercados de destino, o en países con acceso preferencial a ellos, pasó a ser la forma de seguir compitiendo.
A eso se suma una lógica comercial más clásica. Los grandes proveedores de celdas, con CATL, Envision y Gotion a la cabeza, siguieron a sus clientes automotrices al exterior para reducir costos de transporte y responder al pedido de abastecimiento local de terminales como BMW, Volkswagen o Stellantis. Por eso el sector de baterías está mucho más internacionalizado que el de los propios fabricantes de autos: Envision ya ubica cerca del 60% de su inversión fuera de China, y Gotion y EVE superan el 30%, frente a un promedio cercano al 17% entre automotrices como BYD, Geely o Chery.
Europa, el gran laboratorio
El continente es la vidriera más visible de la estrategia. CATL abrió su primera planta en el exterior en Arnstadt, en el estado alemán de Turingia, donde también tiene su sede europea y emplea a unas 1.700 personas. Pero el proyecto central es Debrecen, en el este de Hungría: una inversión de 7.300 millones de euros con una capacidad prevista de 100 GWh anuales, que la convertiría en su mayor base productiva fuera de China. La primera etapa, de 34 GWh, empezó la producción de prueba de celdas el 22 de septiembre, tras obtener la habilitación final en agosto; el sitio ya fabricaba módulos desde 2024.
En España, CATL construye junto a Stellantis una gigafábrica de 4.100 millones de euros en Zaragoza, orientada a baterías de litio-ferrofosfato (LFP) para autos eléctricos de menor precio, con arranque previsto hacia fines de este año. El proyecto tuvo un capítulo sensible: la negociación con el gobierno español por el ingreso de unos 2.000 trabajadores chinos para montar y operar la planta. Para financiar esta expansión, la compañía completó en mayo una ampliación de capital de alrededor de 5.000 millones de dólares , que se suma a los 4.600 millones de dólares que había recaudado con su salida a la bolsa de Hong Kong en 2025.
Gotion sigue un camino parecido de la mano de Volkswagen, su principal accionista. En septiembre, ambas firmas anunciaron una inversión conjunta de 3.220 millones de euros para tres instalaciones en España, Eslovaquia y Marruecos, con capacidad para 37,5 GWh de celdas y 100.000 toneladas anuales de material catódico.
Marruecos e Indonesia: cerca del mercado o cerca del mineral
La expansión no se limita al territorio europeo. Marruecos, que ya alberga plantas de Renault y Stellantis y tiene acuerdos comerciales con la UE, se perfila como la primera gran fábrica de baterías de África. Gotion levanta en la zona franca de Kenitra un complejo cuya primera fase demanda unos 1.300 millones de dólares y que podría escalar hasta 100 GWh y 6.500 millones de dólares; la mayor parte de la producción se destinará a Europa. Otros proveedores chinos de materiales, como BTR, CNGR, Hailiang y Shinzoom, también anunciaron instalaciones en el país.
En el sudeste asiático, el criterio es otro: estar donde están los recursos. CATL y sus socios pusieron en marcha a mediados de 2025 un proyecto integrado de 6.000 millones de dólares en Indonesia, entre Java Occidental y las Molucas del Norte, que abarca desde la minería de níquel hasta la fabricación de celdas y el reciclaje. El modelo apunta a controlar la cadena completa en el país de origen del mineral. En paralelo, las empresas chinas avanzan sobre minerales críticos en Marruecos y Nigeria y arman polos regionales de producción en México y Brasil.
Más caro y más lento que en casa
Salir tiene costos. En China, una fábrica de baterías suele empezar a construirse entre tres y doce meses después de anunciada; en el exterior, el plazo se estira a entre diez y veinticuatro meses. La tasa de cancelación de proyectos fuera del país ronda el 14%, el doble que en el mercado doméstico. A eso se agregan conflictos laborales poco habituales en China, costos operativos más altos, brechas de productividad en plantillas mixtas y el riesgo de que el conocimiento técnico se filtre a competidores.
La escala sigue concentrada en casa: a fines de 2024, la capacidad de celdas de las firmas chinas, sumando la existente y la anunciada, era de 4.647 GWh dentro del país y de apenas 707 GWh en el exterior. Los márgenes de las baterías fabricadas afuera rondan el 29%, contra el 23% de las producidas en China, en un mercado doméstico golpeado por la sobrecapacidad y la guerra de precios.
Lo que se juega para América Latina
Para la región, la relocalización abre una ventana y una advertencia. México y Brasil aparecen ya como candidatos a polos de ensamblaje con acceso a mercados vecinos, y el caso indonesio muestra que los países con recursos pueden negociar la radicación de etapas industriales junto a la extracción. Para los productores de litio, el desafío es parecido: convertir la necesidad china de diversificar su base productiva en inversiones que vayan más allá de la exportación de materia prima, en un tablero donde Europa y Estados Unidos también compiten por definir dónde y bajo qué condiciones se fabrican las baterías del futuro.