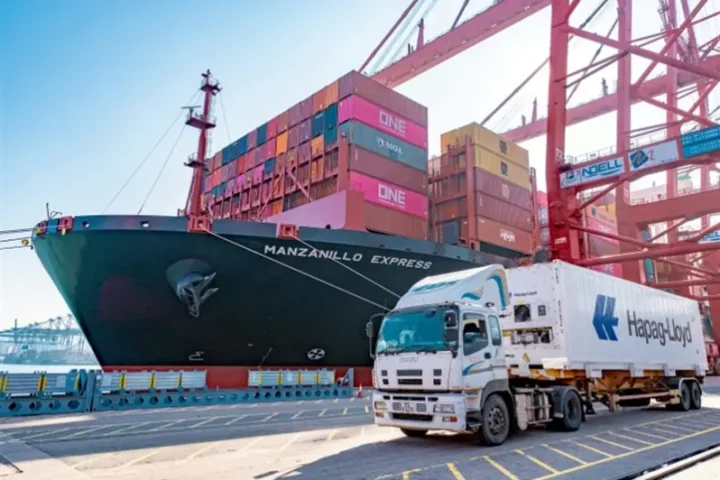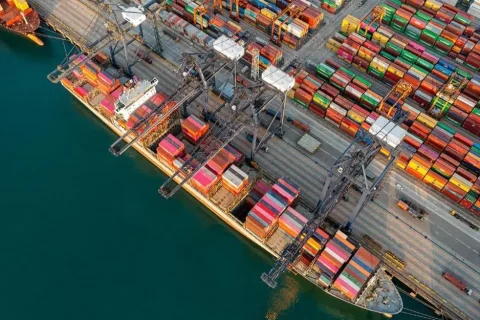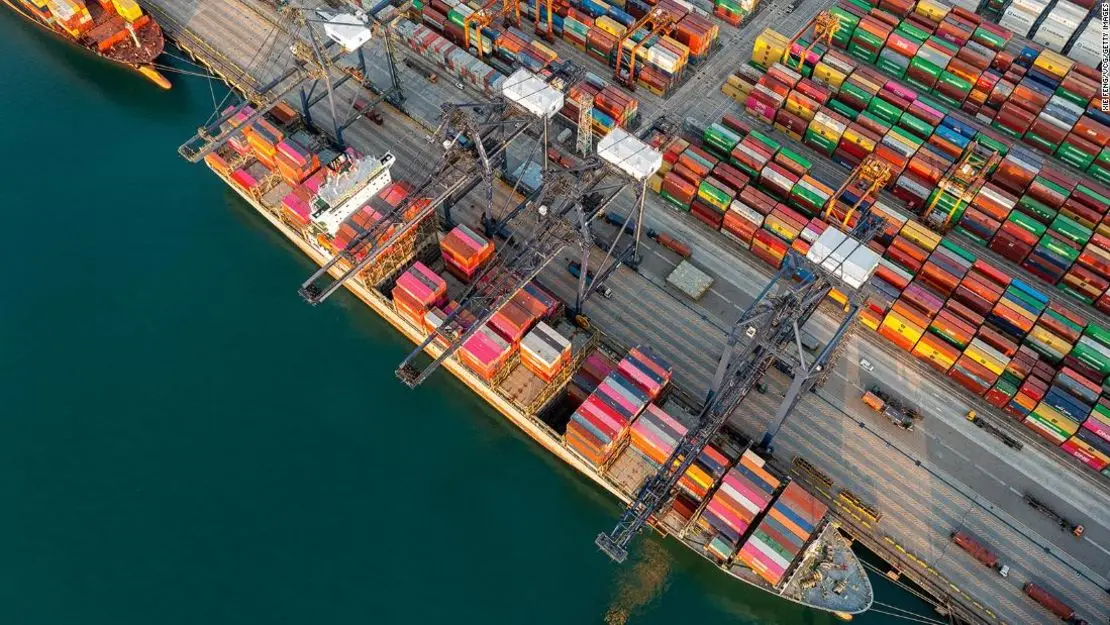
La congestión portuaria volvió a ocupar el centro de la escena en el transporte marítimo de contenedores. Esta vez el epicentro está en China, donde Shanghái, Ningbo y otros grandes complejos de terminales acumulan demoras en el atraque de buques y en el procesamiento de la carga. El detonante fue climático: tres tifones —Bavi, Dolphin y Saudel— obligaron a cerrar terminales durante varios días y generaron un atraso que el sistema todavía no logra absorber.
Las estimaciones del sector ubican los tiempos de espera entre seis y 12 días, según la terminal, el porte del buque y la alianza a la que pertenece el servicio. En Yangshan, la principal terminal de aguas profundas de Shanghái, las demoras llegaron a superar los 12 días, mientras que en Waigaoqiao rondaron los ocho. Solo durante el mes de agosto, la cantidad de buques fondeados a la espera de muelle en Shanghái pasó de 24 a 139, y en Ningbo, de 11 a 77.
Maersk advirtió que las interrupciones vinculadas al clima pueden alterar las operaciones portuarias y los itinerarios, con retrasos que se propagan por toda la red a medida que los buques avanzan hacia sus escalas siguientes. Varias navieras optaron por omitir recaladas en Shanghái y redirigir carga hacia hubs alternativos como Busan o Hong Kong, lo que suma transbordos y movimientos feeder adicionales.
Una flota más grande, pero menos disponible
Según DHL Global Forwarding, alrededor de 3,9 millones de TEU quedaron inmovilizados en puertos congestionados, el equivalente a cerca de 12% de la capacidad efectiva de la flota mundial de portacontenedores. En términos absolutos, el volumen iguala el pico registrado durante la pandemia en 2022; en términos relativos todavía queda por debajo, dado que la flota creció de forma significativa desde entonces.
La paradoja es evidente: aunque ingresa al mercado un volumen considerable de nueva capacidad, las demoras en China absorben una porción relevante de ella. En paralelo, la utilización de los buques de las principales navieras se mantiene por encima de 90%, y la confiabilidad de los itinerarios a escala global oscila entre 60% y 65%, lejos de los niveles previos a la pandemia.
La demanda sostiene la presión
El adelantamiento de embarques previo a la Golden Week, el feriado nacional chino que se extiende del 1 al 7 de octubre, impulsó los volúmenes de septiembre. Se espera que ese empuje ceda hacia fin de mes, pero la demanda de fondo sigue firme: el tráfico global de contenedores crece alrededor de 5% en lo que va del año, con el Transpacífico como la ruta más exigida por la reposición de inventarios de cara a las fiestas de fin de año.
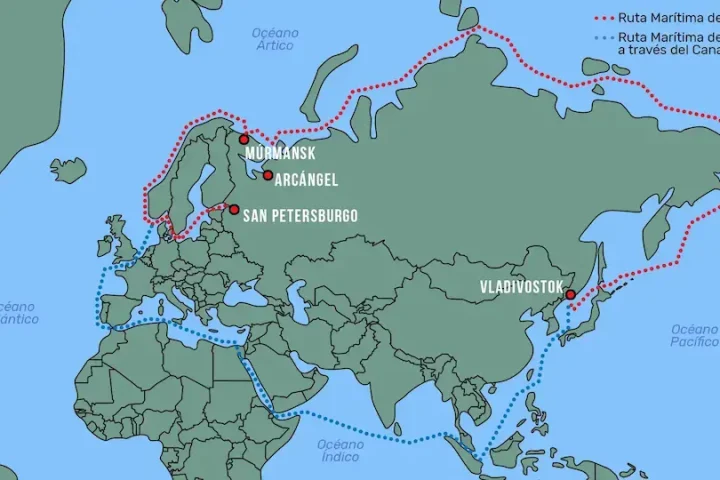
A este cuadro se suma la situación en Medio Oriente. Las líneas navieras comenzaron a reorientar parte de sus servicios a través del Canal de Suez para liberar capacidad hoy comprometida en el rodeo por el Cabo de Buena Esperanza, aunque ese retorno avanza con cautela y alcanza por ahora a una fracción minoritaria de los servicios entre Asia y Europa.
Un problema que podría ser estructural
Más allá del factor climático, la congestión podría no ser un fenómeno pasajero y reflejar la vulnerabilidad de las grandes terminales frente a las exigencias operativas de los buques de mayor porte, que concentran volúmenes enormes en cada escala. Una de las explicaciones apunta al llamado efecto látigo (bullwhip effect), por el cual las oscilaciones de la demanda se amplifican a lo largo de la cadena y derivan en un uso ineficiente de la capacidad disponible. Otra hipótesis es que, directamente, la demanda esté superando la capacidad de respuesta de ciertos activos logísticos.
La presión tampoco se limita a los muelles. En los picos de demanda, la capacidad resulta insuficiente en varios eslabones, y componentes como el transporte terrestre pueden mostrar restricciones incluso cuando los volúmenes se mantienen estables. En Ningbo, la ocupación de los patios de contenedores llegó a ubicarse entre 92% y 95%, lo que dejó escaso margen para absorber el arribo de buques fuera de sus ventanas previstas.
El resultado es un equilibrio entre oferta y demanda que favorece a las navieras y se traduce en fletes más caros: las tarifas globales de contenedores acumulan una suba de 143% interanual. De no mediar nuevos sobresaltos geopolíticos, la normalización podría demorar entre seis y 12 meses, un horizonte que obliga a importadores y exportadores —también en América Latina, dependiente de las rutas desde Asia— a planificar con mayor anticipación y márgenes de tiempo más amplios.