


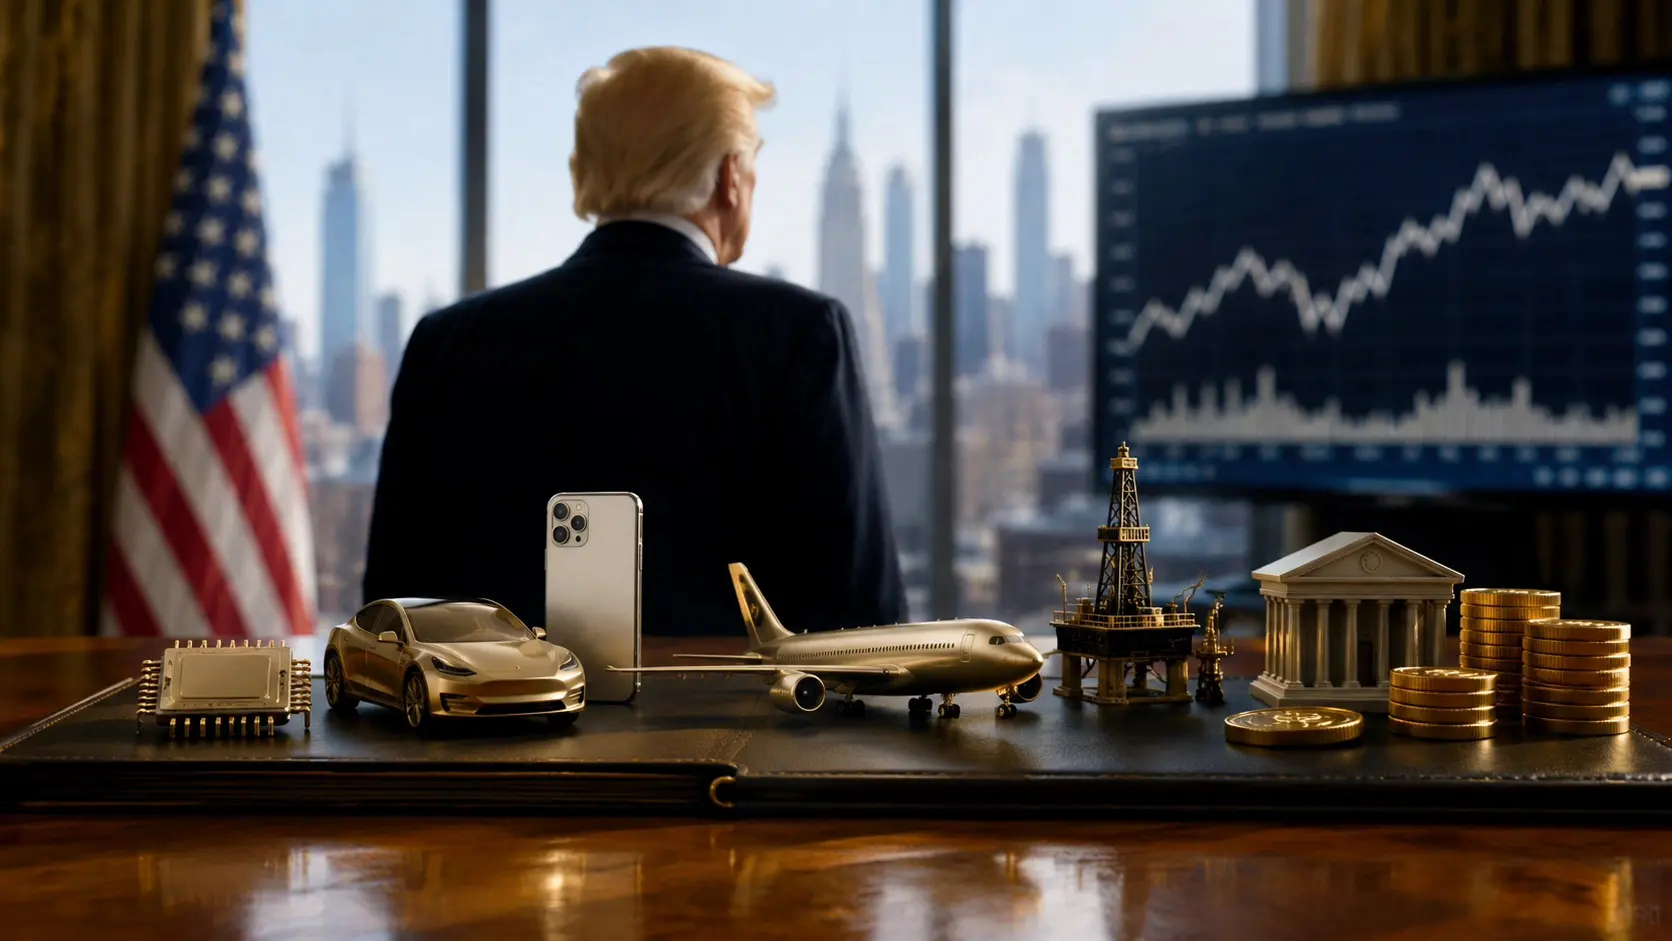
Que el Estado norteamericano se convierta en socio de empresas privadas no es una novedad absoluta, pero siempre fue una excepción reservada a las emergencias. Durante la crisis financiera de 2008-2010, el Tesoro tomó participaciones en General Motors, Chrysler y la aseguradora AIG para evitar su quiebra, y se desprendió de ellas apenas pasó la tormenta. Las décadas anteriores habían registrado rescates de otro tipo —el sistema ferroviario con Penn Central en 1970, Lockheed en 1971 y Chrysler en 1980—, basados en garantías de crédito y no en compra de acciones.
Lo que cambió en el segundo mandato de Donald Trump es la naturaleza de la intervención. Ya no se trata de salvatajes transitorios, sino de una estrategia deliberada y permanente que elige empresas puntuales como beneficiarias directas. A diferencia de los aranceles, las cuotas o los créditos fiscales, que favorecen a sectores enteros, la participación accionaria concentra el apoyo en una sola firma. Es, además, un giro ideológico profundo para el Partido Republicano, que durante décadas sostuvo que el mercado elige ganadores mejor que los políticos y que el favoritismo abre la puerta a la corrupción.
El factor China
El viraje se explica, en buena medida, por la competencia con Pekín. Los avances tecnológicos chinos, sus subsidios industriales masivos y un aparato estatal empresarial gigantesco —más de 362.000 compañías 100% estatales, además de miles con participación parcial, que en conjunto controlan cerca de dos tercios de los activos industriales— alimentaron en Washington un temor bipartidista a perder la supremacía industrial.
Estados Unidos no está solo. Entre enero y julio de 2026, Estados Unidos, el Reino Unido, Canadá, Australia y la Unión Europea anunciaron en conjunto 69 operaciones de toma de capital, frente a 51 en el mismo período de 2025 y apenas 12 en 2023. Washington explicó 21 de ellas.
Un portafolio de 24.500 millones de dólares
La primera vía de la estrategia es la participación directa. Entre junio de 2025 y agosto de 2026, el gobierno federal sumó compromisos por 24.500 millones de dólares —entre acciones, warrants, préstamos, subsidios, precios mínimos y contratos de compra garantizada— concentrados en semiconductores, minerales críticos y computación cuántica. La operación inaugural fue atípica: como condición para aprobar la compra de U.S. Steel por Nippon Steel, la Casa Blanca exigió una «acción de oro» con derecho a veto, sin desembolso alguno. Intel es, de lejos, la mayor apuesta.
Inversión extranjera bajo condición
La segunda vía es más novedosa y discutible: condicionar acuerdos comerciales o la buena relación diplomática a que otros países inviertan en territorio estadounidense. La administración habla de promesas por 5 billones de dólares, pero muchas se reparten en diez años, otras carecen de plazo y varias incluyen importaciones y compras militares. Anualizadas, rondarían los 880.000 millones de dólares; en la práctica, difícilmente superen los 300.000 millones de dólares por año, sobre todo porque los compromisos del Golfo quedaron en duda tras la guerra de Irán. Como referencia, toda la inversión extranjera directa que recibió el país en 2025 fue de 232.000 millones de dólares.
Los compromisos más firmes vinieron de Asia. Japón aceptó en septiembre de 2025 invertir 550.000 millones de dólares en proyectos sujetos a aprobación del Departamento de Comercio, a cambio de un tope arancelario del 15%. Corea del Sur cerró en noviembre un esquema similar por 350.000 millones de dólares, de los cuales unos 150.000 millones de dólares irán a construcción naval y 22.000 millones de dólares a una central a gas. El 30 de septiembre último, la Casa Blanca anunció hasta 200.000 millones de dólares coreanos en energía, con una planta en Texas y ocho centrales nucleares y una terminal de GNL en Alaska: anuncios cuyo calendario coincidió con candidaturas republicanas al Senado en apuros en ambos estados.
Mucho ruido, escala acotada
Sumados el capital federal y la inversión extranjera forzada, el esquema movilizaría como máximo unos 330.000 millones de dólares anuales. La comparación relativiza su peso: solo la inversión en inteligencia artificial en Estados Unidos rondaría 765.000 millones de dólares en 2026, y la inversión empresarial total en activos fijos corre a un ritmo de 4,85 billones de dólares anuales. Frente a China, la brecha es de varios órdenes de magnitud. Y hay un matiz decisivo: más de la mitad de las 100 mayores empresas chinas son privadas o de capital mixto, y suelen ser las más dinámicas, lo que pone en duda que el Estado empresario sea la clave del éxito chino.
Los límites también son fiscales y políticos. Con déficits y deuda elevados, el agotamiento de los fondos de la Seguridad Social previsto para fines de 2032 y la urgencia de reponer equipamiento militar tras la guerra de Irán, Washington no tiene margen para una escalada mayor. A eso se suma la incógnita sobre si los países del Golfo honrarán sus promesas una vez que Trump deje el poder en 2029. Gane quien gane en 2026 y 2028, todo indica que este segundo mandato quedará como el punto más alto del capitalismo de Estado estadounidense.
Follow