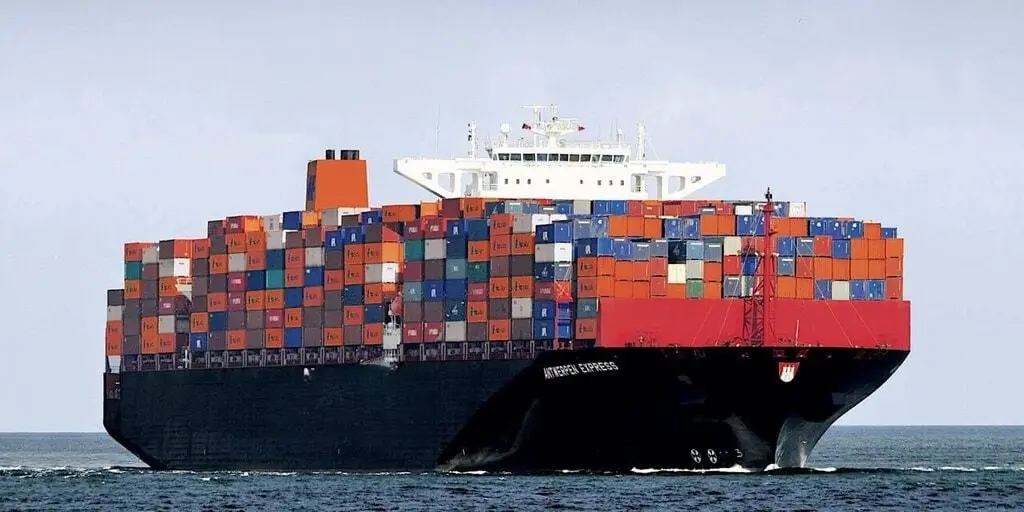
El mercado spot de contenedores volvió a mostrar firmeza en la última medición.
El World Container Index (WCI), el indicador que utilizan como referencia buena parte de los equipos de compras y de los contratos indexados, subió 2% y se ubicó en 4.585 dólares por contenedor de 40 pies (FEU). El repunte se explicó por mejores tarifas tanto en el corredor transpacífico como en el que une Asia con Europa.
La cifra cobra dimensión cuando se la compara con un año atrás: a mediados de octubre de 2025 el mismo índice rondaba los 1.700 dólares por FEU y acababa de cortar una racha de 17 semanas consecutivas de caída. Hoy el costo de mover un contenedor en las principales rutas este-oeste es aproximadamente 2,7 veces mayor, un nivel sostenido desde el verano boreal por la crisis de seguridad en Medio Oriente, la reconfiguración de rutas y una disciplina de capacidad cada vez más activa por parte de las navieras.
Transpacífico: la demanda de importaciones de EE.UU. marca el piso
En la ruta hacia Norteamérica, el flete Shanghái–Los Ángeles avanzó 2% hasta 8.007 dólares por FEU, mientras que el tramo Shanghái–Nueva York sumó 1% y llegó a 10.166 dólares. Ambos valores se mantienen en la franja alta del año: a fines de septiembre, otros indicadores ya habían registrado máximos de 2026 en la costa oeste estadounidense, en torno a 8.400 dólares por FEU.
El dato clave para las próximas semanas es la oferta. Para la semana entrante solo se anunciaron dos cancelaciones de salidas (blank sailings) en esta ruta, frente a seis en la actual, lo que implica más capacidad efectiva en el mercado. Aun así, la proyección es de estabilidad: el sólido flujo de importaciones de Estados Unidos sigue funcionando como soporte de las tarifas.
Asia–Europa: las navieras recortan oferta para sostener precios
En el corredor europeo, la tarifa Shanghái–Rotterdam creció 3% hasta 3.632 dólares por FEU y la ruta Shanghái–Génova avanzó 5%, a 4.152 dólares. La dinámica aquí es inversa a la del Pacífico: las cancelaciones anunciadas para la próxima semana treparon a ocho, contra dos en la actual, una señal de capacidad ajustada que las navieras utilizan deliberadamente para presionar los precios al alza.
El contexto explica esa estrategia. Europa es hoy el frente más débil del negocio: la demanda con destino al continente perdió dinamismo desde el tercer trimestre y el regreso gradual de buques al Canal de Suez libera capacidad en una ruta que ya opera con oferta holgada. A nivel global, la flota portacontenedores crecería 4,6% en 2026, apenas por encima de la expansión de 4,1% prevista para el comercio contenerizado, lo que deja a la oferta estructuralmente adelantada respecto de la demanda.
En el plano operativo, la congestión en los principales puertos asiáticos cedió con fuerza. El tiempo de espera de los buques en Shanghái bajó de 97 horas en la semana 38 a 38 horas en la semana 42, una mejora que agiliza la rotación de la flota. Para la próxima semana se espera una leve suba de tarifas en la ruta, apoyada en la capacidad restringida.
Golfo y Suez: la seguridad sigue condicionando las rutas
El mercado este-oeste continúa atravesado por la incertidumbre geopolítica. Los ataques contra buques mercantes en el Estrecho de Ormuz y aguas adyacentes mantienen el tráfico de portacontenedores en niveles mínimos: en la semana 42 apenas dos unidades ingresaron al Golfo, frente a cinco la semana anterior.
Octubre fue uno de los meses más violentos desde el inicio del conflicto, con al menos 28 ataques o incidentes de seguridad reportados en la primera quincena. El 13 de octubre se hundió el portacontenedores GFS Pride, de bandera singapurense y 2.824 TEU, tras ser alcanzado por un proyectil, y al día siguiente otro buque de la misma compañía sufrió daños en el casco. Paralelamente, la autoridad iraní que pretende regular el paso por el estrecho amplió a 124 buques su lista de embarcaciones consideradas no conformes, expuestas a multas, detenciones o confiscaciones. Buena parte del servicio regular de contenedores hacia el Golfo depende hoy de operaciones de feeders respaldadas por los Estados de la región.
Por el Canal de Suez, en cambio, el tránsito muestra una recuperación lenta pero sostenida: las travesías pasaron de 54 en la semana 41 a 55 en la semana 42. Es un movimiento marginal, pero consistente con el retorno paulatino de servicios a la ruta corta entre Asia y Europa.
Hacia adelante, la evolución del mercado dependerá de tres variables: la fortaleza de la demanda una vez superado el pico estacional, la profundidad de los ajustes de capacidad que apliquen las navieras y la evolución de la seguridad en el Golfo y el Mar Rojo. Para exportadores e importadores de América Latina, cuyas rutas siguen operando con espacio limitado y fletes elevados, el escenario aconseja confirmar cada reserva contra los avisos de cancelación vigentes y revisar con anticipación los costos logísticos de los embarques de fin de año.
Follow