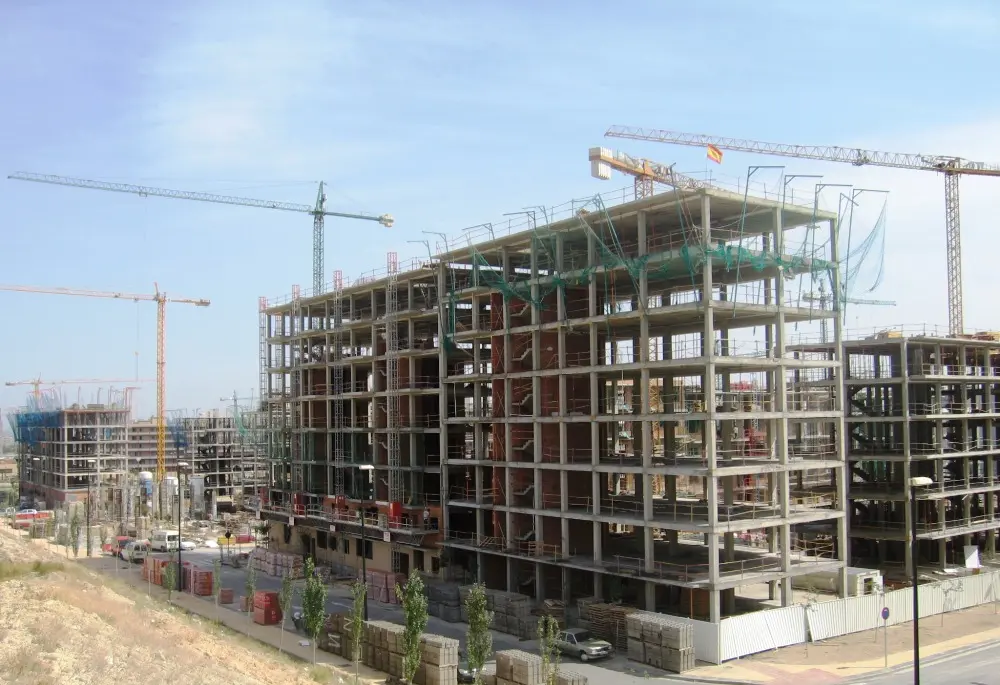
El sector de la construcción español cerró 2025 con dos velocidades de crecimiento y una misma dirección: hacia arriba. La facturación de las constructoras españolas en mercados exteriores alcanzó un máximo histórico de 63.700 millones de euros, un 14,8% más que el año anterior, según el estudio anual sobre el sector publicado por el Observatorio Sectorial DBK de INFORMA, filial de la aseguradora de crédito Cesce. El negocio dentro de España tampoco se quedó atrás: la producción del sector superó los 181.900 millones de euros, con un alza del 7,5% que aceleró el ritmo del 6% registrado en 2024.
Una expansión exterior que ya lleva varios años acelerando
El salto de 2025 no es un hecho aislado. Un año antes, en 2024, la facturación internacional de las constructoras españolas ya había marcado entonces su propio récord, con 55.600 millones de euros y un crecimiento interanual del 12,6%. Que el negocio exterior haya vuelto a batir esa marca y, además, lo haya hecho acelerando el ritmo de expansión —del 12,6% al 14,8%— confirma que la salida al exterior dejó de ser una estrategia de diversificación puntual para convertirse en el motor estructural del sector. En apenas dos ejercicios, la facturación fuera de España creció más de 8.000 millones de euros.
El fenómeno tiene nombres propios. Los grandes grupos cotizados españoles —ACS, Ferrovial, Acciona, FCC, Sacyr y OHLA— figuran entre los más internacionalizados del mundo. ACS, presidida por Florentino Pérez, lidera el ranking mundial de ingresos por construcción en el extranjero, con más del 90% de su facturación total generada fuera de España, por delante de gigantes franceses como Vinci y Bouygues. Ferrovial y Acciona también se ubican entre los primeros veinte puestos globales por negocio internacional, mientras que España, en conjunto, coloca a siete compañías —sumando FCC, Sacyr, OHLA y Grupo San José— entre las cien mayores constructoras cotizadas del planeta.
La vivienda y la obra pública tiran del mercado interno
Dentro de España, el mayor impulso vino de la construcción de viviendas, que creció un 7,3% —frente al 4,6% de 2024— hasta los 97.746 millones de euros, más de la mitad de toda la producción del sector. El repunte fue acompañado por el inicio de más de 137.000 viviendas nuevas durante el año, la cifra más alta en varios ejercicios. La categoría de otros edificios y construcciones, que incluye la obra civil, avanzó un 7,6% hasta los 84.167 millones de euros, con la ejecución de proyectos financiados por fondos europeos como principal sostén de esa aceleración.
Un sector partido en dos: miles de pymes y seis gigantes
La radiografía empresarial del sector confirma una dualidad muy marcada. A enero de 2025 operaban en España cerca de 93.700 empresas de construcción, de las cuales el 98,8% tenía menos de 50 empleados: apenas 1.107 compañías superaban ese umbral. Además, el número total de empresas cayó un 1,1% interanual, rompiendo la tendencia de crecimiento de los ejercicios previos, una señal de que la atomización del sector, lejos de revertirse, empieza a corregirse por la vía de la salida de los actores más pequeños.
En el otro extremo del sector, la concentración es total. Los seis mayores grupos constructores españoles facturaron en conjunto más de 70.000 millones de euros en 2025 y concentraron el 28,9% de toda la producción del sector, tanto en España como en el exterior. Esa cuota, sin embargo, esconde una asimetría todavía mayor: en el negocio internacional, los seis grandes grupos acaparan en torno al 95% de la facturación, mientras que su peso en la producción exclusivamente doméstica no llega al 5%. Dicho de otro modo, en España compiten con miles de pymes locales; fuera de España, prácticamente no tienen competencia doméstica.
El empleo, en máximos
El buen momento del sector se trasladó también al mercado laboral. El empleo en la construcción alcanzó los 1,58 millones de trabajadores en el primer trimestre de 2026, un 6,6% más que en el mismo período del año anterior, y confirma la capacidad del sector para seguir absorbiendo mano de obra pese a la reducción en el número total de empresas activas. La combinación de una demanda de vivienda que no cede, una obra pública sostenida por los fondos europeos y una actividad internacional que crece a doble dígito dibuja, según el propio informe, un escenario de continuidad para el sector de cara a los próximos ejercicios.