


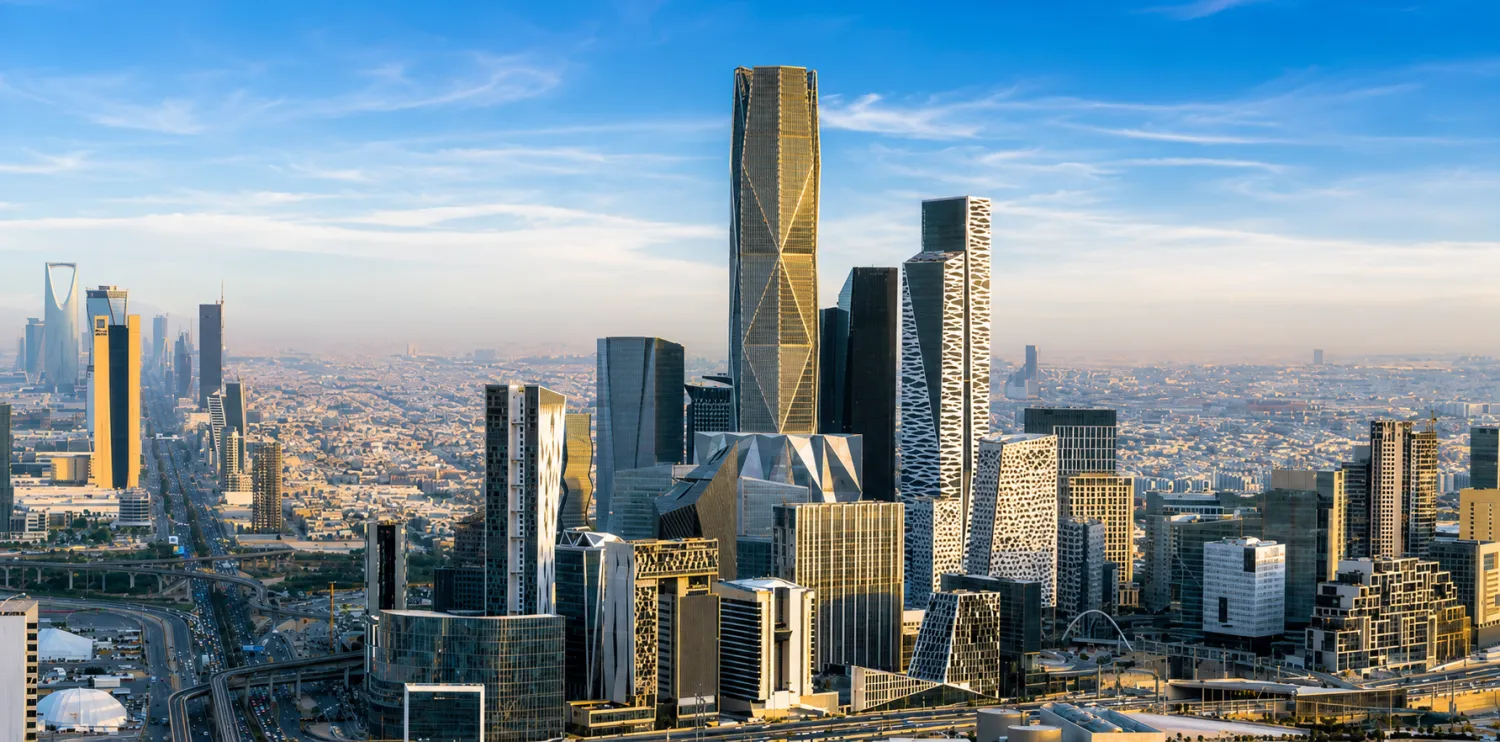
El Fondo de Inversión Pública (PIF) de Arabia Saudita sumó una nueva pieza a su estrategia de diversificación económica con el lanzamiento de Tawrid Company for Financing Solutions, una plataforma digital dedicada al financiamiento de cadenas de suministro para empresas que operan en el mercado del reino. La compañía comenzó a operar tras recibir la autorización del Banco Central de Arabia Saudita (SAMA) para funcionar dentro de su entorno regulatorio de prueba, conocido como sandbox.
El esquema es el clásico del supply chain finance, pero montado sobre infraestructura digital: la plataforma reúne en un mismo circuito a grandes compradores, a sus proveedores y a las entidades que aportan el fondeo. El producto más visible es la liquidación anticipada contra facturas ya aprobadas por el comprador, lo que permite al proveedor convertir en efectivo cuentas por cobrar que, de otro modo, tardarían semanas o meses en ingresar.
Bancos y grandes contratistas, en la primera línea
Tawrid arranca con acuerdos vinculantes firmados con tres bancos locales —Gulf International Bank, Saudi National Bank y Banque Saudi Fransi— y con dos jugadores de peso en la economía real: la desarrolladora inmobiliaria ROSHN Group, controlada por el propio PIF, y la contratista Nesma & Partners. La elección no es casual. Los grandes proyectos de infraestructura y vivienda que impulsa el fondo soberano generan cadenas extensas de subcontratistas, fabricantes y prestadores de servicios que suelen soportar plazos de pago largos y tensiones de caja.
Según el fondo, las entidades financieras registradas en la red podrán vincularse directamente con los proveedores inscriptos, lo que abre la puerta a que el riesgo crediticio se evalúe sobre la solidez del comprador final y no únicamente sobre el balance de la pyme. Desde la conducción del área de instituciones financieras del PIF señalaron que el objetivo es dotar a las cadenas de suministro saudíes de mayor solidez y resiliencia, facilitando el acceso al crédito y una gestión más ágil de la liquidez.
Un largo camino regulatorio
Aunque el anuncio formal llegó en septiembre de 2026, el recorrido de Tawrid ante el regulador empezó un año antes: el SAMA la admitió en su sandbox en septiembre de 2025, junto con la plataforma de crowdfunding de deuda Manafa, con lo que el número de fintech en fase de prueba llegó entonces a 25. El marco del banco central prevé períodos de ensayo de entre seis y doce meses antes de que las empresas puedan graduarse y, cuando corresponda, tramitar una licencia plena. En junio de este año, el SAMA además automatizó los procesos de solicitud y seguimiento del sandbox ante el aumento de la demanda.
La brecha pyme como telón de fondo
El lanzamiento se inscribe en uno de los objetivos más exigentes de la Visión 2030. El Programa de Desarrollo del Sector Financiero fijó como meta que los préstamos a pymes representen el 20% del crédito bancario total hacia el final de la década. Los avances son visibles, pero todavía insuficientes: el stock de financiamiento a pequeñas y medianas empresas alcanzó unos 124.500 millones de dólares en 2025, con una expansión cercana al 33% interanual, aunque su peso sobre la cartera bancaria total se ubicó en torno al 11,3%. Estimaciones privadas sitúan la brecha pendiente por encima de los 80.000 millones de dólares.
Tawrid no llega sola. En las mismas semanas, la autoridad pyme Monsha’at y STC Bank firmaron un acuerdo para canalizar hasta 1.330 millones de dólares en financiamiento compatible con la sharía para micro, pequeñas y medianas empresas, incluidas líneas de factoring y financiamiento de cadenas de suministro. El patrón es claro: el Estado saudí busca multiplicar los canales de crédito fuera del préstamo bancario tradicional, históricamente atado a garantías reales que buena parte de las pymes no puede ofrecer.
Pieza de la estrategia 2026-2030
Para el PIF, la plataforma encaja en su plan quinquenal 2026-2030, que ubica a los servicios financieros como habilitador de los seis ecosistemas productivos que el fondo pretende desarrollar y que pone mayor énfasis en la participación del sector privado como inversor, socio y proveedor. En la práctica, Tawrid funciona como un engranaje entre la inversión pública a gran escala y el tejido empresarial local: a medida que los megaproyectos maduran y crecen los volúmenes de compra, un financiamiento más rápido a los proveedores puede aliviar los cuellos de botella de caja que frenan a contratistas y fabricantes.
El desafío, como en otros mercados donde el supply chain finance ganó terreno, será que el instrumento llegue efectivamente a los proveedores más chicos y no quede concentrado en los eslabones de mayor tamaño. De ello dependerá que la plataforma se convierta en una herramienta estructural para cerrar la brecha de financiamiento pyme o en un servicio más para las cadenas ya consolidadas.
Follow