


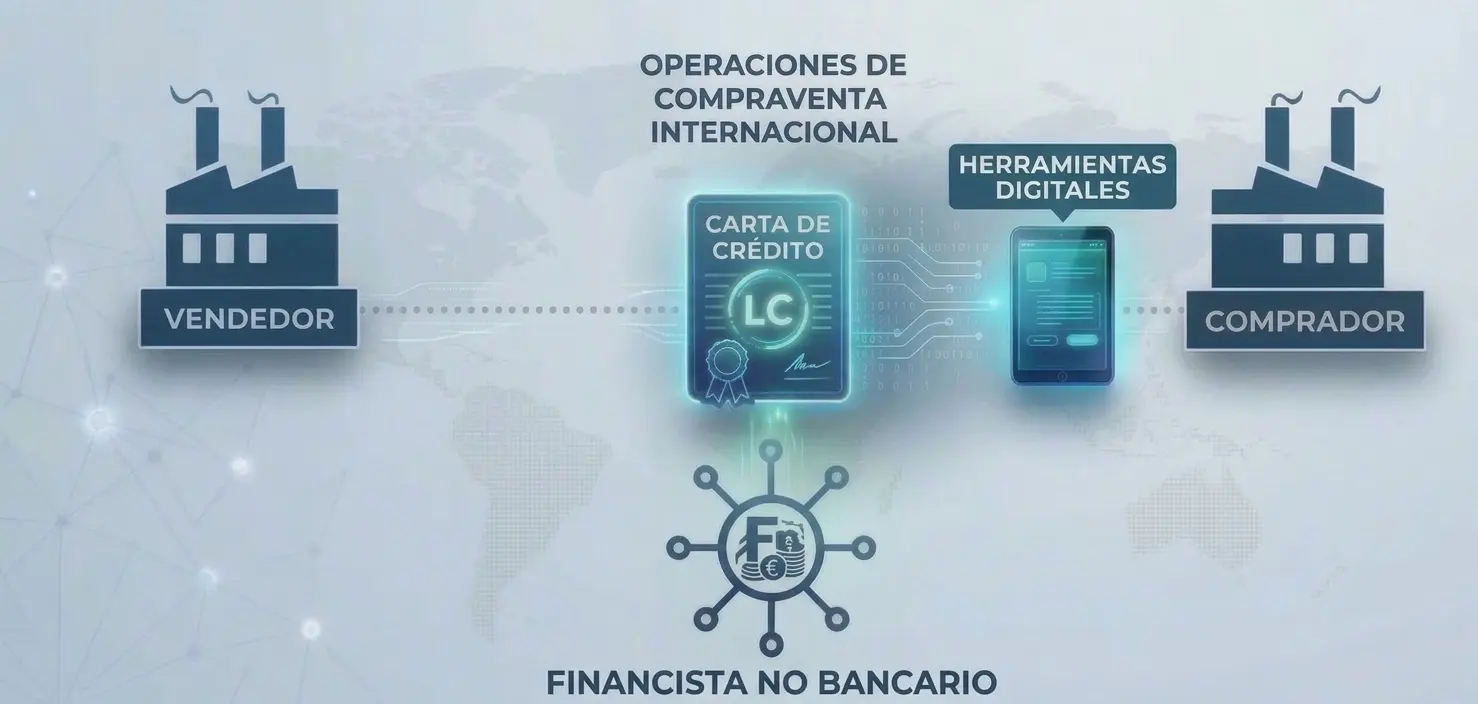
Un consorcio de tres empresas especializadas en digitalización del comercio exterior presentó un modelo privado de carta de crédito electrónica (eLC, por su sigla en inglés) que, según sus impulsores, es el primero en vincular en formato íntegramente digital a un comprador, un vendedor y un solo financista ajeno al sistema bancario. La prueba se hizo con la documentación de un embarque real entre España y Estados Unidos y recorrió el ciclo completo del instrumento: la creación del crédito, la presentación y el examen de los documentos y la gestión de discrepancias, la etapa que históricamente concentra demoras, costos y conflictos entre las partes.
Las firmas involucradas son CrediPort, con sede en Boston, que desarrolla infraestructura digital de créditos documentarios para financistas del comercio; Capital4Trade, una red estadounidense de financiamiento comercial no bancario; y WaveBL, proveedor de conocimientos de embarque electrónicos (eBL) montados sobre tecnología blockchain.
Un reparto de roles que reemplaza al circuito bancario
En el esquema tradicional, la carta de crédito exige la intervención de al menos dos bancos —el emisor, del lado del importador, y el avisador o confirmador, del lado del exportador— que revisan a mano un juego de documentos en papel antes de liberar el pago. En el modelo presentado, CrediPort administró los términos del crédito y transformó la documentación en un registro estructurado de examen y decisión; Capital4Trade aportó el financiamiento y resguardó los documentos comerciales; y WaveBL suministró el conocimiento de embarque electrónico junto con la infraestructura para el intercambio seguro de la documentación.
La novedad no está en digitalizar un paso aislado, algo que la banca viene ensayando desde hace años, sino en sustituir la cadena completa por un único financista privado, con reglas de examen documental codificadas desde el origen. Ese registro estructurado deja trazada cada decisión sobre la conformidad de los papeles y achica el margen de interpretación que suele derivar en rechazos, renegociaciones o pagos demorados.
Antecedentes en la misma ruta transatlántica
El ensayo se apoya en experiencias previas de los mismos actores. En mayo de 2026, Capital4Trade y el transitario Tech Cargo cerraron una operación que financió un embarque de alimentos congelados desde Valencia hacia Miami para una pyme estadounidense que abastece a grandes cadenas minoristas y mayoristas. Aquella transacción combinó un eBL de WaveBL, monitoreo del contenedor refrigerado mediante un dispositivo IoT y liquidez de finanzas descentralizadas: un vehículo de propósito específico, fondeado por inversores en la stablecoin Tether, compró la cuenta por cobrar una vez que el comprador aceptó la mercadería.
El protocolo de Capital4Trade utiliza a los transitarios de su red como gestores de garantía de la carga en tránsito, mientras que el seguro de crédito y el cobro controlado completan la mitigación de riesgos. WaveBL, fundada en 2015 en Israel, ya había completado en diciembre de 2025 una carta de crédito digital con Lloyds Bank y una entidad india, y desarrolló junto a Swift una prueba de conectividad con cinco bancos internacionales y la naviera MSC para que las presentaciones electrónicas circulen por la red interbancaria existente.
La brecha que buscan cubrir los financistas no bancarios
El interés por estos circuitos alternativos responde a un problema estructural. Según la última encuesta global del Banco Asiático de Desarrollo (BAD), elaborada con datos de más de 110 proveedores de financiamiento comercial, la demanda insatisfecha de crédito para el comercio se mantiene en torno a 2,5 billones de dólares, cerca del 10% de los flujos mundiales de mercancías, frente a unos 1,5 billones de dólares estimados en 2015. El organismo señala además que la tasa de rechazo de solicitudes de pymes, del 41%, quedó por primera vez casi a la par de la de las grandes empresas.
El mismo informe identifica la digitalización plena de los procesos comerciales hacia 2030 —documentos electrónicos, sistemas interoperables y marcos escalables de identidad y cumplimiento— como condición clave para reducir esa brecha. Allí es donde fondos, plataformas y redes logísticas no bancarias buscan posicionarse: con costos de originación más bajos y menor carga operativa, operaciones pequeñas que hoy no resultan rentables para un banco pueden volverse financiables.
Los desafíos para escalar
El carácter de «primera vez» es una definición de las propias empresas y el modelo todavía debe demostrar volumen. Su expansión depende de que los documentos electrónicos tengan el mismo valor jurídico que el papel, algo que avanza a ritmo desigual: la Ley Modelo de la CNUDMI sobre Documentos Transmisibles Electrónicos fue incorporada por jurisdicciones como el Reino Unido y Singapur, pero en buena parte de América Latina ese reconocimiento sigue pendiente. A esto se suman la interoperabilidad entre plataformas que compiten entre sí y la adaptación a las reglas internacionales para presentaciones electrónicas de la Cámara de Comercio Internacional.
Para los exportadores de la región, en particular las pymes con dificultades para acceder a líneas bancarias, la consolidación de financistas no bancarios con herramientas digitales podría abrir una vía adicional de crédito comercial, siempre que los marcos legales locales acompañen.
Follow