Un relevamiento de la Comisión Económica para América Latina y el Caribe (CEPAL), que desagrega el destino de las exportaciones de la región entre Estados Unidos, China, la Unión Europea, el propio bloque latinoamericano y el resto del mundo, confirma que la disputa comercial entre las dos mayores economías del planeta ya moldea de forma directa la inserción externa de cada país, aunque con intensidades y direcciones muy distintas según la subregión.
China se afianza en América del Sur, pero Estados Unidos no cede todo el terreno
En América del Sur, China consolidó desde 2015 su lugar como principal comprador de la producción regional, un fenómeno particularmente marcado en Brasil, Chile, Perú y Uruguay, donde ya ocupa el primer puesto entre los destinos de exportación. Brasil envía el 28% de sus ventas externas al mercado chino, frente a apenas el 12% que recibe Estados Unidos; la Unión Europea concentra el 14% y el propio bloque latinoamericano, el 15%. En Chile la brecha es aún mayor: China absorbe el 36% de las exportaciones contra el 17% de Estados Unidos, mientras que en Perú el mercado chino representa el 34% de las colocaciones externas.
Ese avance chino, sin embargo, no es uniforme. Colombia mantiene una orientación distinta, con Estados Unidos como receptor del 31% de sus exportaciones y el bloque regional en el 34%. Ecuador exhibe un esquema similar, con América Latina y el Caribe en el 31%, Estados Unidos en el 20% y China en el 15%. A esto se suma un fuerte componente intrarregional en el Cono Sur: Argentina, Bolivia y Paraguay tienen a Brasil como principal comprador externo, y la propia región concentra el 39% de las exportaciones argentinas, el 40% de las bolivianas y el 42% de las uruguayas.
México y Centroamérica, atados a la demanda estadounidense
El panorama cambia de manera radical al norte del continente. La cercanía geográfica, la integración de las cadenas productivas y los vínculos financieros con Estados Unidos explican una dependencia comercial mucho más pronunciada. México es el caso extremo: el 84% de sus exportaciones tiene como destino el mercado estadounidense, mientras que China recibe apenas el 2%, la Unión Europea el 3% y el bloque latinoamericano el 4%.
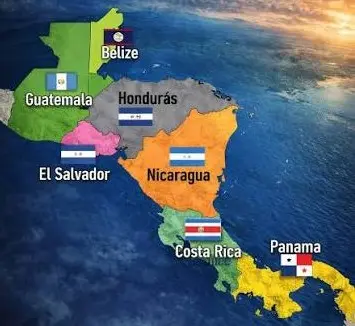
En Centroamérica el fenómeno se repite con menor intensidad y con matices entre países. Costa Rica y Nicaragua destinan el 48% de sus exportaciones a Estados Unidos, y Honduras el 47%. Otros países del istmo muestran, en cambio, una orientación más volcada hacia la propia región: El Salvador coloca el 60% de sus ventas externas en América Latina y el Caribe, Guatemala el 51% y Panamá llega al 81%, uno de los niveles de concentración regional más altos de todo el continente. La lectura de conjunto es que la integración comercial latinoamericana no responde a una lógica única: para unos países Estados Unidos es el mercado que ordena la estrategia exportadora, mientras que para otros el peso decisivo recae en los socios vecinos.
El Caribe conserva la estructura comercial más diversificada de la región
El tercer bloque que traza la CEPAL es el Caribe, donde conviven realidades muy dispares bajo una misma etiqueta geográfica. Las Bahamas presenta el nivel de concentración más alto: el 92% de sus exportaciones va a Estados Unidos. Haití depende de ese mismo mercado en el 76% de sus envíos, y República Dominicana en el 59%. En el extremo opuesto, Santa Lucía dirige el 83% de sus exportaciones al propio bloque latinoamericano y caribeño, Granada y San Vicente y las Granadinas destinan el 62% cada uno a la región, y Barbados registra una participación regional del 54%.
La Unión Europea, por su parte, ocupa un lugar relevante en algunos mercados caribeños puntuales: concentra el 33% de las exportaciones de Guyana y el 36% de las de San Cristóbal y Nieves. China, en cambio, mantiene una presencia mínima o directamente inexistente en la mayor parte del Caribe, con la excepción de Cuba, que destina el 19% de sus exportaciones al mercado chino. En conjunto, la fotografía caribeña confirma que la región no puede leerse como un bloque homogéneo, sino como una superposición de estrategias comerciales que responden a la historia, la geografía y los acuerdos de cada país con sus principales socios.