

A comienzos de 2019, las expectativas sobre el desarrollo del comercio internacional eran contradictorias. La guerra comercial desatada por Donald Trump contra China y la Unión Europea (UE) había comenzado a mostrar las secuelas de los primeros escarceos. Las últimas semanas de 2018 habían sido dramáticas, con sacudones en las bolsas de valores de todo el mundo, lo que verificaba que EE UU, de la mano de su actual presidente, profundizaba su rechazo al libre comercio.
Sin embargo, algunas voces buscaban, en medio del desconcierto, señales positivas. Era el caso de Sarah Porter que, desde Singapur, destacaba los avances y progresos que se registraban en Europa y Asia a favor del comercio libre. Su primera observación se centraba en el Tratado Integral y Progresista para la Asociación Transpacífico (CPTPP, por su sigla en inglés), el nuevo acuerdo comercial que, a partir del primer día del año, reunía a 11 países (Australia, Brunei, Canadá, Chile, Japón, Malasia, México, Perú, Nueva Zelanda, Singapur y Vietnam) en un mercado abierto de casi 500 millones de personas, que representaban alrededor de un 13% del PIB mundial.
Su segunda observación hacía pie en el Acuerdo de Asociación Económica (AAE) entre la UE y Japón, en vigor desde el 1 de febrero de 2019, que permitía crear un área de libre comercio de más de 600 millones de personas — representando casi un tercio del PIB mundial— y que resultaba el más ambicioso tratado negociado por ambos hasta el momento.
Si bien no está expresado aún en ningún acuerdo, hay un tercer escenario en curso que podría ser trascendental para el libre comercio global: los avances en las relaciones sino-japonesas que parecen encaminarse lentamente hacia una intensificación de sus vínculos.
Y algo que quedaba todavía pendiente a comienzos de 2019: el acuerdo UE-Mercosur, que finalmente se firmaría a finales de junio, que reúne un mercado de casi 800 millones de habitantes del planeta y que explica un 35% de las exportaciones mundiales.
Los organismos internacionales compartían aquel optimismo mesurado a inicios de año: la OMC preveía un 2,6% de crecimiento para el primer cuatrimestre. Pero la realidad mundial ha ido expandiendo una serie de preocupaciones que obligaron a recalcular. De hecho, a finales de 2018, las previsiones para el siguiente año habían sido del 3%, lo que ajustó a la baja a comienzos de abril pasado. Para la segunda mitad del año llevó esas previsiones a un pálido 1,2% para todo 2019.
El diagnóstico de la OMC vuelve a plantear un escenario de estancamiento para 2020, pero desestima el cuadro de recesión mundial que preanuncian muchos analistas de prestigio y, por tanto, estima que el crecimiento del comercio internacional estará en torno al 2,7%.
Seis escenarios de un horizonte crítico
Esas previsiones no son compartidas por buena parte de los análisis internacionales, que anticipan un cuadro de extremo riesgo en el desarrollo de la economía planetaria. Solo en un contexto de calma de las tensiones actuales cabría una posibilidad de “arrastre” que hiciera que la expansión de la economía mundial se pudiera prolongar algo más, azuzada por los beneficios fiscales que están estimulando el consumo interno en EE UU y las medidas fiscales y monetarias que el gobierno chino implementa para sortear las consecuencias de la “guerra comercial” con que ataca Trump.
Los acontecimientos que deberían ocurrir para favorecer un comercio internacional expansivo son múltiples y complejos. Pero, por el contrario, el contexto internacional lamentablemente no parece tender a la calma:
1. Horizonte de crisis: Los riesgos financieros acumulados durante la última década, junto con otras amenazas recientes, podrían desencadenar una nueva crisis financiera internacional y provocar una recesión global.
Es lo que sostienen los analistas de JP Morgan y el prestigioso economista de la Universidad de Nueva York, Nouriel Roubini. En ambos casos, prevén que crisis y recesión ocurrirían a lo largo de 2020.
Roubini, que fue parte del equipo de Asuntos Internacionales de la Casa Blanca durante la Administración Clinton, publicó en agosto pasado en Project Syndicate un apasionante artículo titulado “Anatomía de la recesión que viene”, donde señala: “…hay tres posibles shocks de oferta negativos capaces de provocar una recesión global en 2020. Todos ellos son reflejo de factores políticos que afectan las relaciones internacionales; dos involucran a China, y EE UU está en el centro de cada uno de ellos”.
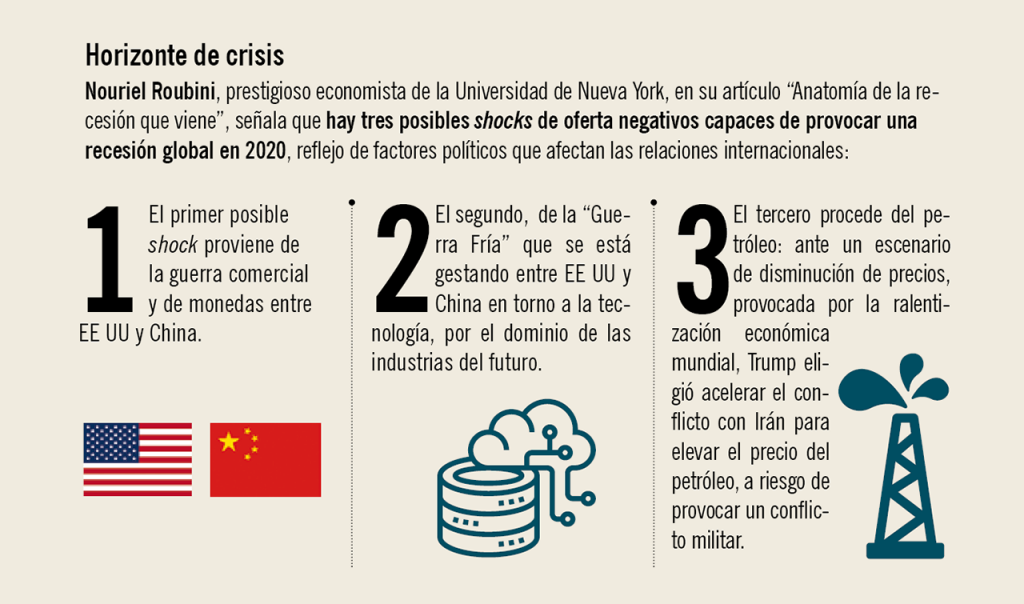
Para el economista, el primero proviene de la guerra comercial y de monedas entre EE UU y China. El segundo, de la “Guerra Fría que se está gestando lentamente entre EE UU y China en torno de la tecnología (…) por el dominio de las industrias del futuro (IA, 5G, robótica, etc)”. Y el tercero procede del petróleo. En este punto caben algunas reflexiones. Ante un escenario de disminución de precios, provocada por la ralentización económica mundial que provoca la “guerra comercial” y el enfrentamiento de los tres grandes motores de la economía global (EE UU, China y la UE), Trump eligió acelerar el conflicto con Irán para elevar el precio del petróleo, poniéndolo en cotas que vuelven a hacer rentable la industria del fracking que posibilitó el autoabastecimiento de EE UU y la recuperación de su rol exportador.
Lo hizo a riesgo de provocar un conflicto militar. La sospechosa voladura de dos refinerías en Arabia Saudita con drones de origen desconocido, atribuida a los hutíes de Yemen, que habrían logrado sortear la vigilancia de los más modernos sistemas de control que EE UU posee en ese país y en la región, es algo poco creíble para los expertos de seguridad militar de todo el mundo. Trump lo completó con el envío de la flota estadounidense al Estrecho de Ormuz.
El resultado fue que el precio del petróleo aumentó. Tras el anuncio del atentado a Saudi Aramco, los precios del petróleo se dispararon en las bolsas de todo el mundo y, a mediados de septiembre, el precio del Brent había aumentado casi un 20% (72 dólares por barril) y el WTI un 17% (64 dólares por barril), lo que supuso unaumento de precios récord en toda la historia, según los especialistas.
Para Arabia Saudita, el atentado también fue conveniente. El reino, que tenía un déficit presupuestario de 8.900 millones de dólares, recibió la subida de los precios del petróleo como un regalo del cielo, que los drones hicieron literal. El 8 de septiembre pasado, el rey saudí había despedido al ministro de Energía, Jalid al Falih, por no haber podido lograr que los precios petroleros subieran y convirtió a su hijo, el príncipe Mohammed bin Salman, acusado por el crimen del periodista Jamal Khashoggi, en su nuevo ministro de Energía. Curiosamente, una semana más tarde, unos presuntos hutíes lograban el milagro de un ascenso vertiginoso de los precios.
Los otros grandes beneficiarios han sido los productores de petróleo no convencional de EE UU, para los cuales un barril en torno a los 50 o 60 dólares no resultaba rentable y a los que Trump ha mimado desde el comienzo de su mandato.
Según Roubini, esos potenciales shocks tendrían efecto estanflacionario, provocando “un encarecimiento de las importaciones de bienes de consumo, de los insumos intermedios, componentes tecnológicos y energía y reduciendo, a la vez, la producción al trastrocar las cadenas globales de suministro”.
El peligro sobre el que advierte estriba en la posibilidad cierta de que el conflicto entre China y EE UU escale, generando un proceso de desglobalización, una ruptura de las cadenas de valor integradas y una creciente tendencia al aislamiento nacional, lo que implicaría “una implosión total del sistema internacional abierto de comercio”.
Si se observan con rigor los números de todo el mundo, la recesión en realidad ya está presente en los sectores manufacturero, industrial y tecnológico. Y si todavía no es global se debe a que el consumo privado en EE UU se mantuvo firme, en una economía que está “anabolizada”, aunque viviendo los estertores de los estímulos fiscales de la primera etapa de Trump.
Por ejemplo, en el sector agrícola estadounidense, la guerra comercial ha complicado severamente a los granjeros que dependen en gran medida de las exportaciones, en especial de China. Trump se ha visto obligado a un costoso rescate económico que es el doble del criticado rescate de Obama durante la crisis de 2008.
En materia de producción industrial, la caída es notable. Con una mentalidad binaria propia del populismo, Trump supuso que, restringiendo la importación de bienes manufacturados, crecería la producción nacional. Pero sucedió todo lo contrario: la producción industrial estadounidense simplemente se redujo.
Trump y su equipo no entienden que, en un mundo globalizado, muchos fabricantes de su país dependen en gran medida de piezas importadas e insumos, cuya producción en EE UU las haría muy costosas. Al generar, con la guerra comercial, una alteración de la cadena de suministros, las empresas reaccionan a la incertidumbre cancelando o suspendiendo sus planes de inversión hasta que el futuro se vea más claro.
Esto ha paralizado el transporte marítimo, consecuencia directa de la reducción del intercambio por la guerra comercial, e incluso el transporte interno por carretera en EE UU, que también ha entrado en recesión ante la caída de la producción industrial.
2. Agravamiento de la guerra comercial: La elevación de aranceles por parte de EE UU a China en octubre y la aplicación de aranceles punitivos a productos europeos generaron réplicas por parte de ambos sobre productos estadounidenses. Trump parece no advertir que su proteccionismo acrecienta el déficit comercial de su país. Con la economía interna anabolizada, el consumo seguirá creciendo y también sus importaciones, a menos que el EE UU de Trump decidiera un cierre de sus fronteras a cal y canto, lo que parece poco probable.
La primera fase del acuerdo que se estaba intentando se complicó, ante los apoyos de EE UU (Parlamento y Casa Blanca) a los disturbios en Hong Kong, considerados por China una injerencia en sus asuntos internos. Los analistas creen que esos apoyos “podrían poner en riesgo el progreso de la fase uno del acuerdo comercial” (Jim Reid, Deutsche Bank).
Henry Kissinger hizo una grave advertencia durante el New Economy Forum 2019, realizado en Beijing a finales de noviembre: “Si se permite que el conflicto se desarrolle sin restricciones, el resultado podría ser aún peor de lo que fue en Europa. La Primera Guerra Mundial estalló debido a una crisis relativamente menor.”
3. Comportamientos peligrosos de los mercados financieros: La prolongada política expansionista implementada durante una década por los grandes bancos centrales del mundo está presentando riesgos de empujar la economía mundial a un nuevo crack global. La combinación de bajas tasas de interés, excesos de liquidez, reducción del riesgo crediticio y la escasa diferencia entre tasas de interés de corto y largo plazo ha desatado una nueva y exuberante burbuja financiera, con incrementos injustificados en las acciones, los títulos de deuda pública y privada y en los valores inmobiliarios.
William White, ex jefe del departamento económico del Banco de Pagos Internacionales, advirtió acerca de los “comportamientos peligrosos de los inversionistas en los mercados financieros”. Como consecuencia de ello, Richard Kozul-Wright, de UNCTAD, puso el acento en la deuda global (250 billones de dólares) que se duplicó en esta década hasta representar hoy tres veces el PIB mundial.
El cuadro de situación se refleja en una encuesta de la banca suiza de inversión UBS:el 55% de las firmas que controlan las inversiones de familias millonarias a nivel mundial, con un capital promedio de 1.300 millones de dólares, cree que habrá una crisis económica global para el año que viene. Y el 45% de los encuestados admite que ha comenzado a tomar posiciones más conservadoras con las inversiones, apostando por bonos y propiedades inmobiliarias en lugar de acciones, ante el temor de lo que pueda suceder en la guerra comercial entre EE UU y China y las consecuencias futuras del Brexit sobre la economía global.
4. La hegemonía del dólar en cuestión: En agosto, en el marco de un simposio de política monetaria celebrado en Jackson Hole (Wyoming, EE UU) y organizado por la Reserva Federal de Kansas, Mark Carney, gobernador del Banco de Inglaterra, el banco central del Reino Unido, alertó sobre el papel “desestabilizador” del dólar estadounidense en la economía mundial y planteó si no ha llegado la hora de sustituir esa “divisa hegemónica”.
Carney destacó que la dependencia mundial del dólar como moneda de reserva es demasiado arriesgada y propuso una nueva moneda digital para reemplazarlo. Considera que la combinación de excesiva liquidez por tasas de interés ultra bajas, con un crecimiento débil pueden constituirse en una trampa para la economía global y afirma que una alternativa digital global podría estar coordinada por una red de bancos centrales.
Una moneda de esas características tendría, para Carney, el potencial suficiente como para desplazar al dólar como divisa hegemónica en el comercio internacional. Se trata de un proceso de transformación saludable, basado en numerosas monedas estables: “En un mundo multipolar, se necesita una moneda multipolar (…) Tener varias monedas dominantes incrementa la oferta de activos sin riesgo y alivia las presiones sobre el equilibrio global de los tipos de interés mucho mejor que un sistema asimétrico”.
Según el gobernador del Banco de Inglaterra, una moneda digital“podría amortiguar la influencia dominante del dólar estadounidense en el comercio mundial” y reducir el contagio de los shocks estadounidenses a otras economías, gracias a una menor sincronización de los ciclos financieros y de comercio.
Un sistema como el propuesto provocaría el fin de la hegemonía de EE UU y la desaparición del sistema financiero global basado en el dólar, lo que reduciría la influencia estadounidense en el mundo multipolar. La propuesta difiere del proyecto Libra, de Facebook, ya que la nueva divisa digital que propone no sería creada por empresas tecnológicas estadounidenses, sino por los bancos centrales de distintos países.
En el mismo simposio, Jerome Powell, presidente de la Reserva Federal (Fed), contradiciendo los diagnósticos eufóricos de Trump, admitió que la ralentización de la economía global está motivada por las tensiones comerciales: “Las perspectivas de crecimiento mundial se han deteriorado desde mediados del año pasado. La incertidumbre de la política comercial parece estar desempeñando un papel en la desaceleración mundial y en el débil gasto en manufactura y en capital en EE UU”.
La volcánica reacción de Trump tuvo como objetivo a ambos banqueros. “Mi única pregunta es, ¿quién es nuestro enemigo más grande, Jay Powell o el presidente Xi?”, tuiteó. Y respecto de una divisa digital, declaró: “Representa una seria amenaza a la soberanía monetaria de EE UU y al estatus del dólar”.
Si se suma a ello el planteo de Rusia y China de avanzar en la estrategia de reservas de oro y encaminarse hacia la sustitución de dólar como moneda hegemónica, y los cuestionamientos de Francia al “vasallaje estadounidense”, está claro que 2020 mostrará nuevos pasos en poner al dólar en cuestión.
5. El impacto de la resolución del Brexit sobre la economía de Reino Unido y su efecto global: El penoso —y por momentos payasesco— proceso de separación británica de la UE solo ha comenzado. Sus efectos profundos se irán viendo a lo largo de 2020 y en los siguientes años. La economía británica, cuyo tejido productivo y financiero ya se ha visto seriamente dañado por los más de tres años de incertidumbre desde el malhadado referéndum, amenaza con prolongarse. Una onda expansiva de deterioros crecientes podría golpear incluso a la economía comunitaria y a otros países con intereses en Reino Unido.
Durante el proceso de separación, según el Banco de Inglaterra, la economía británica se volvió un 2% más pequeña de lo que habría sido si Reino Unido hubiera permanecido en la UE. Y tuvo un costo de 1.000 millones de dólares semanales. Queda ahora por ver qué depara el futuro.
6. Tensiones provenientes de economías emergentes con potencial de desestabilización e incertidumbre en el mercado mundial: Es el caso de países como Irán, Venezuela, Argentina y Turquía. Sus realidades son disímiles y de distinto grado de complejidad, pero en todos los casos pueden afectar la estabilidad necesaria para que el comercio mundial no se siga retrayendo.
Las expectativas de un gobierno populista en Argentina que haga retroceder el acuerdo Mercosur-UE y que plantee nueva incertidumbre sobre el pago de sus deudas genera preocupaciones globales en los inversores. Por ejemplo, la inestabilidad económica del país y la posibilidad de un default han complicado su relación con China sobre los insumos y equipos vinculados a la producción industrial que el país importa del gigante asiático. En algunos casos, los proveedores chinos no cortaron la financiación, pero sí frenaron las órdenes de compra. En otros, exigen el 100% del pago al momento de ingresar la orden de compra, cuando en condiciones normales pedían la mitad y el resto en el momento del embarque.
En julio, China era el principal mercado en el que Argentina adquirió productos, por 943 millones de dólares, pero ya se advertía el deterioro, ya que esa cifra marcaba una caída interanual del 17%. Por su parte, una deriva militar del conflicto con Irán y en el empantanamiento de la crisis venezolana pueden introducir alteraciones en el mercado petrolero, acrecentar los riesgos y frenar la inversión.
La OMC desafía a Trump y el FMI advierte
En el mes de abril pasado, un fallo histórico de la OMC confrontó de manera indirecta a uno de los argumentos más esgrimidos por Trump para justificar su órdago de aranceles y medidas proteccionistas basadas en la seguridad nacional.
El caso es una disputa planteada por Rusia y Ucrania, para que la OMC determine si una amenaza a la seguridad es suficientemente grave para justificar restricciones comerciales. Se trata de la restricción que Rusia impuso altransporte de mercancías ucranianas por territorio ruso, con destino a Kazajistán y Kirguistán.
La decisión del organismo reivindica la autoridad de la OMC para determinar si una amenaza a la seguridad es suficientemente grave para justificar restricciones comerciales. El fallo fue histórico en tanto se trata del primero sobre seguridad nacional que establece un precedente legal que pone en conflicto la política de aranceles de EE UU.
El Gobierno de EE UU ha reiterado que el organismo no tiene el poder de resolver tales asuntos y el propio director general de la OMC, Roberto Azevedo, reconoció la inconveniencia de que el organismo comercial medie en conflictos de seguridad regional, en tanto no es su potestad. Para Azevedo: “Los temas que son suficientemente sensibles para plantear problemas de seguridad nacional deben tratarse política y no técnicamente en el mecanismo de solución de diferencias de la OMC. Pero están presentando casos y no tenemos opción”.
Trump usó una interpretación controvertida de una ley de seguridad nacional estadounidense de la época de la Guerra Fría para justificar los aranceles al acero y al aluminio, y lo mismo hizo en otros casos, como su ataque a Huawei y otras empresas chinas y su planteo de aranceles a las importaciones de automóviles.
Si bien las normas de la OMC admiten que un país puede tomar “medidas que considere necesarias para la protección de sus intereses esenciales de seguridad”, la decisión histórica del organismo, que desafía los planteos de Trump, se centra en la cuestión del “exceso”, es decir, que esa innovación no puede ser una justificación excesiva para violar las normas de comercio internacional.
En la misma dirección, el FMI urgió a evitar políticas que distorsionen el comercio e insistió en fortalecer el sistema de comercio multilateral basado en normas internacionales, cuestionando las tensiones comerciales que están afectando la inversión y el crecimiento global.
En un informe presentado en julio, señaló: “Es imperativo que todos los países eviten políticas que distorsionen el comercio. Las acciones recientes de la política comercial están afectando los flujos comerciales globales, la inversión y el crecimiento, incluso a través de los efectos de confianza y la interrupción de las cadenas de suministro globales, sin ningún impacto perceptible en los desequilibrios externos hasta el momento».
Coincidiendo con la OMC, el FMI señaló, en el mismo mes, que los países con superávit y con déficit deberían esforzarse por reactivar los esfuerzos de liberalización y fortalecer el sistema de comercio multilateral basado en normas que ha servido a la economía mundial durante los últimos 75 años.
Llamativamente, el reporte del organismo destacaba entonces que la posición externa de China estaba en línea con los fundamentos y las políticas deseables, ya que “el superávit de su cuenta corriente se redujo aún más, aunque para lograr un reequilibrio externo duradero será necesario controlar gradualmente las políticas macroeconómicas expansivas y adoptar nuevas reformas estructurales, mientras que los saldos superiores a los garantizados estuvieron centrados en la zona del euro y en otras economías avanzadas como Corea y Singapur, mientras que los saldos inferiores a los garantizados se mantuvieron concentrados en el Reino Unido, EE UU y algunas economías emergentes como Argentina e Indonesia”.
Además, advertía que, en el mediano plazo, las tensiones comerciales podrían afianzarse y una mayor divergencia podría desencadenar costosos ajustes disruptivos en las economías deudoras clave que podrían extenderse al resto del mundo.
México, uno de los socios relevantes de EE UU, advirtió sobre el peligro de un sistema multilateral de comercio debilitado. Así lo planteó Luz María de la Mora, subsecretaria de Comercio Exterior de ese país: “La OMC enfrenta muy importantes retos con la falta de un liderazgo claro de hacia dónde queremos llevar el sistema multilateral de comercio”. Y alertó sobre el riesgo de que el sistema de intercambio global se debilite ante el crecimiento de las políticas aislacionistas.
Para la funcionaria mexicana: “EE UU es el principal actor en el comercio internacional y lo que haga nos afecta de alguna forma porque, a pesar de ser el principal actor y el líder en la construcción del sistema multilateral de comercio, desde la llegada del presidente Trump se nota un viraje de la política comercial hacia una política más nacionalista, más aislacionista, con medidas más unilaterales que están afectando los flujos del comercio internacional”.
Europa bajo fuego de Trump
En octubre, apoyado en un dictamen del Tribunal de Arbitraje de la OMC que admitía que EE UU tiene derechos de compensación por 7.500 millones de dólares debido a los subsidios que los gobiernos europeos concedieron a Airbus para el desarrollo de sus modelos A350 y A380, Trump decidió, en horas, imponer aranceles a 300 productos de la UE. Estos incluyen, no solo insumos de la industria aeronáutica, sino productos agrícolas —que obsesionan a Trump— como whisky escocés, vino francés, queso italiano, aceitunas españolas, entre otros.
La reacción estadounidense pone de manifiesto algo que, desde Marco Trade Revista, hemos señalado con frecuencia: la declamada “guerra comercial” no es solo contra presuntas prácticas chinas en materia de comercio y derechos intelectuales, sino que responde al “nacional-populismo” de la Administración actual de la Casa Blanca, que considera enemigo todo aquello que está más allá de sus fronteras, e incluso cierta parte de su propia población, que es evaluada como una especie de “infección” externa. Y, aunque las prácticas comerciales europeas no sean cuestionables, queda claro que, para Trump, la UE es un enemigo más. La motivación última de su Administración quedó sintetizada desde el inicio: America First. Es decir, mantener a cualquier costo el dominio hegemónico de EE UU en el campo militar, el mercado tecnológico y el comercio global. Sus subsidios a Boeing o a sus votantes agricultores y la escalada arancelaria tienen un fundamento: la seguridad nacional. Cuando la OMC falle –si es coherente con el dictamen de octubre– autorizando las compensaciones por parte de la UE ante los subsidios a los desarrollos de Boeing, veremos cómo Washington desconoce la potestad de los organismos multilaterales cuando no responden a sus intereses.


