


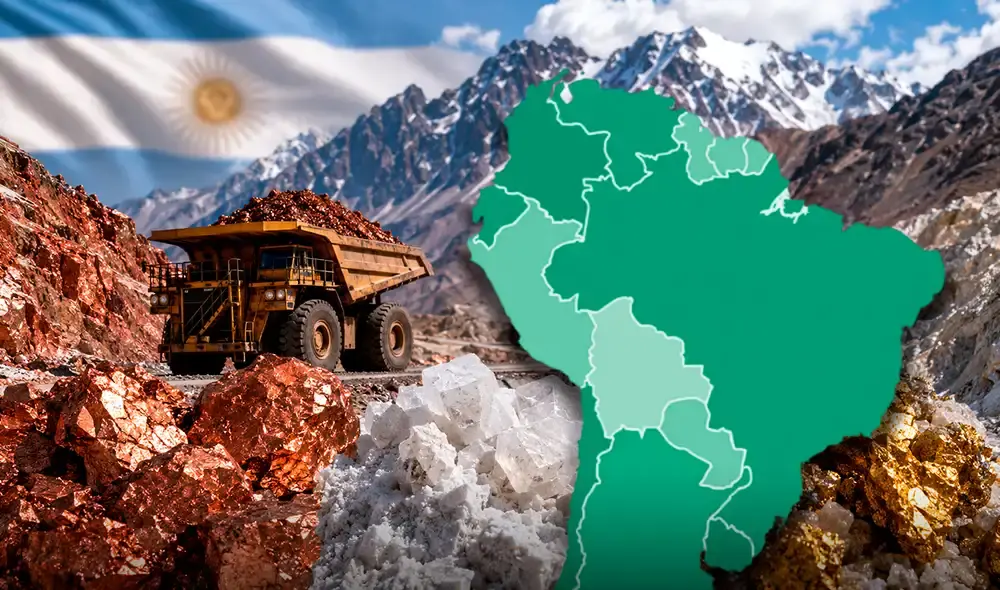
La transición energética devolvió a América Latina al centro del mapa minero global. La región reúne algunas de las mayores reservas de cobre, litio, hierro, oro, plata y níquel del planeta y aloja buena parte de los proyectos llamados a abastecer la demanda creciente de minerales críticos. Sin embargo, la ventaja geológica dejó de ser suficiente: la disponibilidad de energía, los corredores logísticos, los plazos de los permisos ambientales y la capacidad operativa se perfilan como los factores que decidirán qué países logran convertir sus recursos en inversión, producción y exportaciones.
Esa es la conclusión central de un informe elaborado por la firma de soluciones energéticas Aggreko a partir de entrevistas con 21 ejecutivos y especialistas de Argentina, Brasil, Chile, Ecuador, México y Perú. El documento propone un cambio de enfoque: evaluar el futuro del sector por la capacidad de operar de países y empresas, y no solo por el volumen de sus reservas.
Más demanda de minerales, más demanda de energía
Dos tercios de los consultados (66%) asocian el horizonte energético de la minería a una migración, en los próximos cinco a diez años, hacia matrices más limpias, diversificadas y trazables, apoyadas en renovables y en mayor eficiencia. Al mismo tiempo, anticipan que el auge de los minerales críticos elevará de forma sostenida el consumo energético de las operaciones.
El problema es la transición en sí. Cuatro de cada diez entrevistados señalaron barreras operativas y económicas persistentes: los costos, la disponibilidad y la intermitencia de las fuentes renovables mantienen al diésel como garante de confiabilidad y continuidad, sobre todo en yacimientos remotos alejados de las redes eléctricas.
Un mapa con realidades dispares
El peso de la actividad varía de manera marcada entre economías. Perú y Brasil encabezan el volumen exportado; Bolivia depende de los minerales para más de la mitad de sus ventas externas, y México conserva un sector de peso moderado en el producto pero dominante en plata a escala global.
| País | Peso de la minería |
| Perú | Exportaciones récord de US$61.800 millones en 2025: cerca del 60% de las ventas externas y alrededor del 10% del PBI |
| Brasil | US$46.000 millones exportados (hierro, oro, niobio), 55% del superávit comercial; inversiones previstas por US$76.900 millones hasta 2030 |
| Argentina | Récord de US$6.075 millones en 2025 (+31% i.a.), 6,9% de las exportaciones; proyección superior a US$9.000 millones en 2026 |
| Bolivia | Los minerales explican el 57% de las exportaciones |
| México | Cerca del 4,7% del PBI y liderazgo mundial en plata |
Argentina atraviesa uno de los ciclos expansivos más intensos de su historia minera. Según estimaciones de la Cámara Argentina de Empresas Mineras (CAEM) y la Bolsa de Comercio de Rosario, si se sostienen las proyecciones actuales la minería superaría en 2026 el 10% del total exportado: uno de cada diez dólares que ingrese por ventas externas provendría del sector. En cobre, a la espera de los grandes proyectos, el único emprendimiento que hoy exporta es Martín Bronce, en Jujuy, operado por capitales locales, con leyes de mineral de entre 4% y 5%, muy superiores a las habituales en Chile.
Panamá es otro foco de atención. Tras el cierre de Cobre Panamá en 2023, una auditoría concluyó que la mina está en condiciones de reanudar operaciones, y el gobierno autorizó a First Quantum Minerals —desarrolladora también del proyecto Taca Taca, en Salta— a procesar y exportar unas 38 millones de toneladas de mineral acopiado, con una inversión cercana a US$250 millones y la reincorporación gradual de hasta 3.000 trabajadores. Antes de su suspensión, el yacimiento aportaba cerca del 5% del PBI panameño y era la segunda fuente de ingresos del país, detrás del Canal.
La huella de carbono entra en la ecuación
El informe advierte que la transición no solo multiplicará la demanda de minerales, sino también las exigencias sobre cómo se producen. La huella de carbono, el uso del agua, la eficiencia energética y la capacidad de integrar renovables e infraestructura flexible pasarán a pesar tanto como la ley del mineral o el tamaño de las reservas. Desde el segmento del litio en Catamarca y Salta se remarca que una matriz más limpia también beneficia a los compradores, que incorporan ese dato al cálculo de emisiones de sus productos, un criterio cada vez más valorado en Europa.
La disputa por el liderazgo minero regional, no se resolverá por quién controle los mayores yacimientos de cobre o litio, sino por quién construya el mejor ecosistema operativo. Infraestructura energética, corredores logísticos, flexibilidad tecnológica, licencia social y marcos regulatorios ágiles serán los factores que separen a los proyectos competitivos de aquellos que, aun con recursos de primer nivel, no logren transformarlos en producción. La geología sigue siendo condición necesaria, pero ya no suficiente.
Follow