


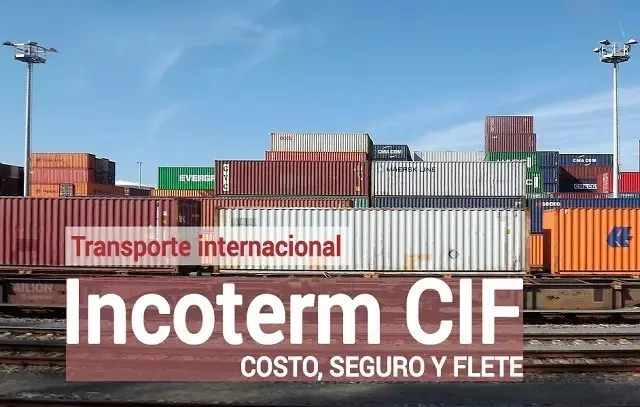
Entre las once reglas que la Cámara de Comercio Internacional (ICC) define para repartir costos, riesgos y obligaciones en una compraventa internacional, CIF —Cost, Insurance and Freight, o Costo, Seguro y Flete— es una de las de mayor tradición. Su rasgo central es una aparente contradicción: el vendedor paga el transporte marítimo y el seguro hasta el puerto de destino, pero la entrega se considera cumplida en el puerto de embarque, en el momento en que la mercadería queda a bordo del buque.
Esa separación entre dos puntos críticos —dónde se transfiere el riesgo y hasta dónde llegan los costos del vendedor— es la clave para entender la regla y también la fuente de la mayoría de los malentendidos. Si la carga sufre un daño en altamar, el perjuicio lo asume el comprador, aun cuando fue el vendedor quien contrató y pagó el flete.
Un seguro obligatorio, pero de cobertura mínima
La diferencia con CFR, su variante más cercana, es precisamente el seguro: en CIF el vendedor debe contratar una póliza que cubra el trayecto desde el puerto de embarque hasta el de destino, por al menos el 110% del valor del contrato. El margen adicional busca compensar la ganancia esperada y los gastos asociados a la operación.
Sin embargo, la exigencia es de mínima. Incoterms 2020 solo obliga a una cobertura equivalente a la Cláusula C de las Institute Cargo Clauses, que protege frente a eventos mayores como naufragio, incendio o varadura, pero no frente a robo, faltantes o daños por manipuleo. Para la regla CIP, en cambio, la revisión de 2020 elevó el estándar a la Cláusula A, de cobertura amplia. Como el riesgo ya es del comprador durante el viaje, el beneficiario del seguro es él, y será quien deba reclamar a la aseguradora en caso de siniestro. Por eso, si la mercadería lo justifica, conviene pactar en el contrato una cobertura superior.
Por qué sigue siendo una referencia
La vigencia de CIF se explica en buena medida por su vínculo con la valoración aduanera. En la mayoría de los países, la base imponible de los derechos de importación se calcula sobre el valor CIF de la mercadería, es decir, incluyendo flete y seguro hasta el lugar de ingreso. Pactar la operación en esos términos simplifica el cálculo de los tributos y el despacho en destino. Estados Unidos es una excepción relevante, ya que valora sobre una base FOB.
La regla, no obstante, tiene un alcance acotado: está diseñada exclusivamente para transporte marítimo y fluvial, y resulta más adecuada para carga general, graneles o cargas fraccionadas que se embarcan directamente sobre el buque.
El error más frecuente: usar CIF con contenedores
Pese a su difusión, CIF se sigue aplicando de manera habitual a cargas contenerizadas, algo que la propia ICC desaconseja. En esos casos el vendedor suele entregar el contenedor en una terminal días antes de que se cargue al buque, pero el riesgo sigue siendo suyo hasta la carga a bordo, un tramo en el que ya no controla la mercadería. Para el transporte en contenedores, o cuando interviene más de un modo de transporte, la regla recomendada es CIP, que traslada el riesgo al entregar la carga al primer transportista.
Cuándo conviene aplicarlo
- Exportadores con experiencia logística: empresas acostumbradas a contratar fletes marítimos que prefieren conservar el control de esa gestión.
- Ventaja en el costo del flete: cuando el vendedor accede a tarifas más bajas que el comprador por volumen anual de contratación o por la ruta utilizada.
- Carga no contenerizada: graneles, carga de proyecto o grandes volúmenes que se embarcan directamente en el buque.
- Necesidad de seguro: operaciones en las que el valor de la mercadería o una exigencia del comprador requieren cubrir el trayecto marítimo. Si no se contratará seguro, la regla adecuada es CFR.
- Ventas en tránsito: cuando la mercadería puede revenderse durante el viaje, ya que la póliza acompaña a los documentos de embarque.
A la inversa, si el vendedor está dispuesto a asumir también el riesgo del viaje hasta destino, las reglas que corresponden son DAP o, si además se hace cargo de la descarga, DPU. La próxima revisión de los Incoterms está prevista para 2030, por lo que la versión 2020 continúa siendo la referencia para los contratos actuales.
Follow