


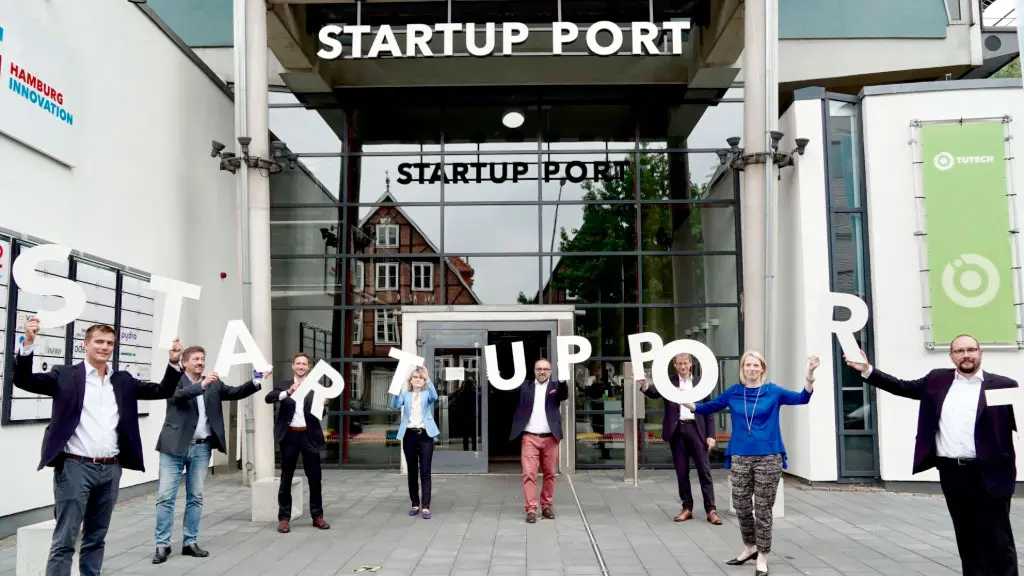
Alemania vivió entre enero y junio de 2026 el semestre más intenso de creación de startups desde que existen registros sistemáticos. Se fundaron 3053 compañías emergentes, un 52% más que en la segunda mitad de 2025 y más que en todo 2024. Junio, con más de 600 altas, fue el mejor mes desde el inicio de la serie en 2019.
En promedio, nació una startup cada 86 minutos.
El dato resalta por el contexto. La economía alemana arrastra varios años entre el estancamiento y la recesión, y la industria recortó más de 120.000 puestos de trabajo en 2025. Esa combinación empujó a muchos profesionales calificados a emprender ante un mercado laboral que contrata menos, mientras la inteligencia artificial redujo de manera drástica el capital y el tiempo necesarios para lanzar un producto.
La inteligencia artificial abarató el punto de partida
Más de una de cada tres empresas nuevas, 1038 en total, tiene una relación directa con la inteligencia artificial: en un solo semestre se superó la cifra de todo 2025. El perfil cambió. La mayoría no desarrolla grandes modelos de lenguaje, sino que aplica la tecnología a diagnósticos médicos, software industrial, atención al cliente, herramientas comerciales y servicios profesionales.
El software lideró con 844 altas, seguido por medicina (274) y alimentos (181). La industria sumó 128 emprendimientos, un 125% más que en el semestre anterior: la señal más clara de que la inteligencia artificial empieza a salir de la pantalla para instalarse en plantas, laboratorios y cadenas de producción. En la cima del ecosistema también hubo movimiento, con seis nuevos unicornios en 2026 que elevan a 36 las compañías alemanas valuadas en más de 1.000 millones de dólares, aunque lejos de los casi 900 de Estados Unidos.
El crecimiento alcanzó a todos los estados federados. Baviera encabezó en términos absolutos con 626 startups, seguida por Renania del Norte-Westfalia (539) y Baden-Württemberg (377), mientras que Hamburgo registró el mayor salto porcentual. Berlín, con 429 fundaciones, sostuvo su lugar como la ciudad más emprendedora del país.
Del vacío empresarial de la RDA a los nuevos polos tecnológicos
La caída del Muro dejó a la Alemania oriental con universidades sólidas, tradición fabril y mano de obra calificada, pero casi sin cultura de empresa privada. Las últimas olas de nacionalización de la RDA habían terminado de vaciar un sector empresarial ya condicionado por cuatro décadas de planificación central. Desde 1990 llegaron autopistas, subsidios, inversiones públicas e instituciones nuevas; lo que no se pudo trasplantar fue lo que el Oeste había acumulado durante generaciones: familias empresarias con patrimonio propio, redes de inversores, casas matrices y vínculos aceitados entre bancos, proveedores y compañías.
Esa herencia sigue visible, sin contar Berlín, los cinco estados orientales reúnen 1707 startups activas, unas 13 por cada 100.000 habitantes, la misma densidad que Baja Sajonia. Con la capital incluida, el total sube a 5763 empresas y a 36 por cada 100.000 personas, por encima de Baviera. Sajonia, con 678 startups activas, es el principal polo oriental fuera de Berlín, y Potsdam ya figura séptima entre las ciudades alemanas por fundaciones en relación con su población, apoyada en más de 40 institutos científicos y unos 10.000 investigadores.
La matriz del Este es marcadamente académica. En Sajonia, el 65% de las startups mantiene un vínculo estrecho con universidades o centros de investigación y el 14% trabaja en tecnología profunda, por encima de la media nacional. De Dresde surgieron Wandelbots, especializada en software para robótica industrial, y Sunfire, enfocada en electrolizadores para hidrógeno; de Chemnitz, Staffbase, plataforma de comunicación corporativa que ya supera una valuación de 1.000 millones de euros.
El problema de fondo es nacional. Alemania ocupa el puesto 18 entre las 40 mayores economías del mundo por inversión de riesgo en relación con su PBI, y el propio sector reclama mejores condiciones para el venture capital y un mercado europeo de capitales más integrado. En el Este, esa debilidad se potencia con menos fondos privados, escasas casas matrices y redes empresariales más chicas. El desafío de los próximos años será convertir el auge fundacional en un auge de crecimiento.
Follow